Poljska ima nižu nezaposlenost, ali usporedba s Hrvatskom sadrži ozbiljne pogreške u podacima o plaćama, dugu i milijunašima

Usporedba hrvatskog i poljskog gospodarstva potvrđuje dio navoda Jutarnjeg lista, no miješanje bruto i neto plaća, javnog i inozemnog duga te pogrešno tumačenje UBS-ove statistike mijenjaju značenje nekoliko ključnih zaključaka.

Autor: Josip Tomašković

Poljska je 2025. prema pojedinim ekonomskim pokazateljima bila ispred Hrvatske, a u kolovozu 2026. imala je i nižu stopu nezaposlenosti. Međutim, analiza službenih podataka pokazuje da se u medijskoj usporedbi koriste pokazatelji koji nisu izravno usporedivi, dok su pojedini podaci o bogatstvu stanovništva i kretanju zaduženosti pogrešno protumačeni.

Tvrdnja koja se analizira

Jutarnji list objavio je 17. listopada 2026. članak Vedrana Marjanovića pod naslovom „Poljaci imaju veće plaće od Hrvata, manju nezaposlenost, ali jedna brojka ide nam na ruku…“. U tekstu se uspoređuju realni BDP po stanovniku, kupovna moć, gospodarski rast, industrijska proizvodnja, prihodi velikih poduzeća, plaće, inflacija, kamatne stope, zaduženost i osobno bogatstvo stanovnika dviju država. Autor, među ostalim, navodi da su obje države ispod polovice prosjeka EU prema realnom BDP-u po stanovniku, da su tijekom 2025. smanjile udio inozemnog duga u BDP-u te da Poljska ima 3.888 milijunaša, odnosno da oni predstavljaju četiri posto stanovništva. (1)

Područje analize

Provjera obuhvaća statističke pokazatelje na kojima počiva usporedba Hrvatske i Poljske, s posebnim naglaskom na njihov obuhvat, godinu, jedinicu mjerenja i mogućnost neposredne usporedbe. Realni BDP po stanovniku mjeri gospodarsku proizvodnju prilagođenu promjenama cijena i broju stanovnika, dok BDP po stanovniku izražen standardom kupovne moći, odnosno PPS-om, uzima u obzir razlike u razinama cijena među državama. Ta dva pokazatelja nisu zamjenjiva. Jednako je važno razlikovati bruto plaću prije poreza i doprinosa od neto plaće koju zaposlenik prima, javni dug države od ukupnog inozemnog duga svih domaćih sektora te rast prosječnog bogatstva od rasta bogatstva medijalnog stanovnika. Ocjena se temelji na primarnim statistikama Eurostata, nacionalnih statističkih ureda, Cofacea, Međunarodnog monetarnog fonda i UBS-a, a ne na samom podudaranju navoda u različitim medijima.

Analiza

1) Realni BDP po stanovniku: Hrvatska je ispred Poljske, ali obje države nisu ispod polovice prosjeka EU

U Jutarnjem listu navodi se da je poljski realni BDP po stanovniku 2025. iznosio 17.210 eura, a hrvatski 17.590 eura. Ta je usporedba u skladu s Eurostatovim podacima iz serije realnog BDP-a po stanovniku, izraženog u eurima prema cijenama iz 2020. godine. Riječ je o pokazatelju koji isključuje učinak inflacije i omogućuje praćenje promjene gospodarske proizvodnje tijekom vremena. Podaci za pojedine države, uključujući Hrvatsku, mogu biti označeni kao privremeni i podložni kasnijim revizijama. (2) Razlika između Hrvatske i Poljske iznosila je 380 eura po stanovniku, kako se ispravno navodi u članku. Međutim, problem nastaje kod usporedbe s prosjekom Europske unije. Jutarnji list tvrdi da su obje zemlje bile ispod 50 posto prosjeka realnog BDP-a po stanovniku EU. Prema podacima navedenima u samom članku, europski prosjek iznosio je 34.200 eura. Dijeljenjem poljskih 17.210 eura s 34.200 eura dobiva se 50,32 posto. Za Hrvatsku je račun 17.590 podijeljeno s 34.200, odnosno 51,43 posto.

Obje su države, prema korištenim vrijednostima, bile iznad polovice prosjeka EU, a ne ispod nje. Riječ je o jednostavnoj, ali činjenično važnoj računskoj pogrešci. Netočna je i tvrdnja da je Hrvatska bila na 46 posto prosjeka realnog BDP-a po stanovniku eurozone. U članku se navodi prosjek eurozone od 37.030 eura. Hrvatskih 17.590 eura predstavlja približno 47,5 posto te vrijednosti. (1) (2) Istodobno treba naglasiti da takva usporedba realnog BDP-a izraženog u eurima ne uzima u obzir razlike u razinama cijena među državama. Zbog toga je za usporedbu relativne gospodarske razvijenosti prikladniji pokazatelj BDP-a po stanovniku prema standardu kupovne moći, PPS-u. Prema Eurostatovim podacima za 2025., Poljska je dosegnula 81 posto, Hrvatska 78 posto, a Češka 92 posto prosjeka EU prema PPS-u. Taj dio članka ispravno prenosi odnos među državama. PPS se temelji na usporedbi cijena dobara i usluga te omogućuje usporedbu gospodarskog obujma uz smanjivanje utjecaja različitih nacionalnih razina cijena. Ipak, ni PPS nije izravna mjera raspoloživog dohotka kućanstava. (3) Dodatnu pozornost zahtijeva autorov zaključak da višegodišnji trendovi neumoljivo pokazuju kako će Poljska prestići Hrvatsku prema realnom BDP-u po stanovniku. Poljski realni BDP po stanovniku porastao je s 16.510 eura u 2024. na 17.210 eura u 2025. godini. To je rast od približno 4,24 posto. Hrvatski je pokazatelj povećan sa 17.060 na 17.590 eura, odnosno za približno 3,11 posto. Razlika u stopama rasta iznosila je oko 1,13 postotnih bodova u korist Poljske, a ne 1,1 posto kako se formulira u članku. (1) (2) No za razdoblje od 2018. do 2025. slika je drukčija. Na temelju iznosa povećanja navedenih u Jutarnjem listu, poljski realni BDP po stanovniku porastao je za 3.530 eura, približno 25,8 posto u odnosu na 2018., dok je hrvatski porastao za 4.310 eura, odnosno približno 32,5 posto. Poljska se posljednjih godina doista približavala Hrvatskoj prema ovom pokazatelju. Međutim, iz bržeg rasta tijekom nekoliko godina ne proizlazi siguran datum pretjecanja. Na buduće kretanje utječu produktivnost, ulaganja, tržište rada, demografske promjene i gospodarski ciklusi. Stoga tvrdnja o neizbježnom pretjecanju pripada području projekcija, a ne već utvrđenih činjenica.

2) Plaće i nezaposlenost: potvrđena razlika u nezaposlenosti, ali neusporedivi podaci o primanjima

Jedna od najvažnijih tvrdnji članka odnosi se na prosječne mjesečne plaće u 2025. godini. Jutarnji list uspoređuje 2.037 eura za Poljsku, pozivajući se na tamošnji statistički ured GUS, s 1.449 eura za Hrvatsku prema Državnom zavodu za statistiku. (1) U toj usporedbi postoji metodološki problem. DZS je za 2025. objavio da je prosječna mjesečna neto plaća zaposlenih u pravnim osobama iznosila 1.449 eura, dok je prosječna bruto plaća iznosila 2.016 eura. Podaci su dobiveni statističkim praćenjem isplaćenih plaća u pravnim osobama i ne predstavljaju automatski ukupna primanja svih zaposlenih osoba u svakom obliku rada. (4) Poljski statistički ured GUS objavio je da je prosječna mjesečna plaća u nacionalnom gospodarstvu tijekom 2025. iznosila 8.903,56 zlota. Njegova službena statistička serija taj iznos vodi kao bruto plaću, dakle prije odbitka poreza i doprinosa zaposlenika. (5) Jutarnji list tako na jednom mjestu uspoređuje poljski bruto pokazatelj s hrvatskim neto pokazateljem. Premda se oba podatka odnose na plaće, izravno oduzimanje tih iznosa ne pokazuje razliku između primanja koja radnici stvarno dobivaju. Usto, u članku postoji i zasebna aritmetička pogreška. Razlika između navedenih 2.037 i 1.449 eura iznosi 588 eura, a ne 558 eura. To je pogreška od 30 eura već prije razmatranja metodologije. Za iznos od 2.037 eura potrebno je navesti i primijenjeni tečaj zlota prema euru te pravilo pretvorbe godišnjeg prosjeka. Bez toga se upravo taj preračunati iznos ne može pouzdano reproducirati. U dijelu koji se odnosi na preciznu usporedbu dviju nacionalnih statistika stoga vrijedi zaključak: ne može se pouzdano potvrditi i da navedena razlika predstavlja razliku usporedivih mjesečnih plaća. Jutarnji potom koristi Eurostatove podatke o godišnjim neto zaradama i navodi približno 20.000 eura za Poljsku te 18.000 eura za Hrvatsku. Eurostat doista objavljuje međunarodno usporedive pokazatelje neto zarada, ali oni nastaju na temelju standardiziranog modela. Primjerice, za samca bez djece koji ostvaruje 100 posto prosječne zarade u poslovnom gospodarstvu izračunava se neto iznos nakon poreza i doprinosa. To nije isto što i empirijski utvrđena prosječna neto isplata svim zaposlenima. (6) Bez točne kategorije kućanstva, definicije zarade i serije podataka iz koje su preuzeti iznosi 20.000 i 18.000 eura ne može se pouzdano potvrditi da predstavljaju upravo usporedbu koju opisuje članak. Ipak, korištenje harmoniziranog modela prikladniji je pristup nego uspoređivanje bruto i neto iznosa. Drukčiji je zaključak kod nezaposlenosti. Eurostatovo priopćenje od 1. listopada 2026. pokazuje da je sezonski prilagođena stopa nezaposlenosti u kolovozu iznosila 3,4 posto u Poljskoj i 4,3 posto u Hrvatskoj. Razlika je 0,9 postotnih bodova. Time je potvrđena tvrdnja iz naslova da je Poljska imala nižu nezaposlenost. (7) Eurostat pritom koristi harmoniziranu definiciju nezaposlene osobe, koja obuhvaća osobe bez zaposlenja koje aktivno traže posao i raspoložive su za početak rada, prema međunarodnoj statističkoj metodologiji. Takva se stopa ne smije poistovjećivati s brojem osoba prijavljenih nacionalnim zavodima za zapošljavanje. Među državama s vrlo niskom stopom nezaposlenosti nalazile su se Češka, Slovenija i Poljska, ali i Malta. Poljska je, dakle, bila u skupini europskih zemalja s najnižom nezaposlenošću, premda formulacija o točno tri države pojednostavljuje poredak u kojem više zemalja može imati istu stopu. (7)

3) Poljska industrija i Orlen: broj kompanija uglavnom je točan, ali produktivnost i prihodi pogrešno su prikazani

U članku se kao pokazatelj poljske gospodarske snage navodi Cofaceova ljestvica 500 najvećih kompanija srednje i istočne Europe, na kojoj je prema podacima za 2023. bilo 184 poljskih i 15 hrvatskih kompanija. Izvorno Cofaceovo izvješće potvrđuje navedene apsolutne brojeve. Poljska je bila najzastupljenija država prema broju kompanija na ljestvici, a šest od prvih deset poduzeća dolazilo je iz Poljske. Ipak, udio od 184 među 500 iznosi 36,8 posto, a ne 36 posto. Razlika je mala, ali pokazuje nedosljedno zaokruživanje. (8) Važniji je problem kod prihoda poljske energetske kompanije Orlen. Jutarnji list navodi prihod od 63,9 milijardi eura, povezuje ga s Cofaceovim rangiranjem za 2023. te tvrdi da predstavlja približno polovicu hrvatskog BDP-a iz 2025. godine. Cofaceova tablica prikazuje da je Orlen ostvario približno 63,96 milijardi eura prihoda 2022. godine, dok je 2023. prihod iznosio oko 85,90 milijardi eura. Između te dvije godine prihodi su povećani približno 34 posto. (8) Prema DZS-ovu izvješću o proračunskom manjku i dugu opće države, hrvatski nominalni BDP za 2025. iznosio je približno 92,98 milijardi eura. (9) Kad se 63,96 milijardi eura podijeli s 92,98 milijardi, dobiva se oko 68,8 posto, a ne polovica. Ako se usporedi Orlenov prihod iz 2023. od 85,90 milijardi eura s hrvatskim BDP-om iz 2025., dobiva se približno 92,4 posto. Međutim, nijedna od tih usporedbi ne predstavlja ispravno mjerenje gospodarskog doprinosa kompanije u odnosu na nacionalni BDP. Prihod poduzeća uključuje ukupnu vrijednost prodaje, a BDP mjeri dodanu vrijednost gospodarstva, izbjegavajući višestruko zbrajanje međufaznih proizvoda i usluga. Dodatno, uspoređivanje različitih godina iskrivljuje vremenski okvir. Orlen je nedvojbeno veliko poduzeće prema regionalnim kriterijima, ali iz takve usporedbe ne može se zaključivati da njegova gospodarska dodana vrijednost odgovara određenom postotku hrvatskog BDP-a. Slično se događa s pojmom industrijske produktivnosti. Jutarnji navodi da Poljska, sa šest posto ukupne industrijske proizvodnje EU, zauzima peto mjesto među najproduktivnijim članicama Unije. Eurostatov pregled vrijednosti prodane industrijske proizvodnje za 2025. doista pokazuje da je Poljska imala udio od približno šest posto, nakon Njemačke, Italije, Francuske i Španjolske. Međutim, to je poredak prema ukupnoj vrijednosti prodane proizvodnje, a ne prema produktivnosti rada. (10) Produktivnost se obično izražava kao proizvodnja ili dodana vrijednost po zaposlenoj osobi odnosno po radnom satu. Država s velikim stanovništvom, brojnim industrijskim poduzećima i velikim ukupnim proizvodnim kapacitetom može ostvarivati visok udio u europskoj proizvodnji, a da istodobno nema najvišu produktivnost. Eurostat također navodi da je šest članica ostvarilo 71 posto vrijednosti prodane industrijske proizvodnje EU. Preostalih 21 članica činila je približno 29 posto. U izvornom grafikonu postoje i napomene o statističkom obuhvatu određenih država, zbog čega podatke nije opravdano svoditi na jednak doprinos svake od preostalih zemalja. (10)

4) Inflacija i kamate: inflacija je uspoređena ispravno, a prinosi državnih obveznica predstavljeni kao kamate na kredite

Prema Jutarnjem listu, godišnja inflacija u 2025. iznosila je 3,3 posto u Poljskoj i 4,4 posto u Hrvatskoj. Eurostatovi podaci o harmoniziranom indeksu potrošačkih cijena za 2025. potvrđuju te vrijednosti. Razlika od 1,1 postotnih bodova u korist Poljske proizlazi iz usporedbe istog pokazatelja i iste godine. Harmonizirani indeks temelji se na usporedivoj metodologiji praćenja cijena potrošačke košarice u državama EU. (11) Međutim, tvrdnja o kamatnim stopama zahtijeva ozbiljnu korekciju. Jutarnji navodi da je, prema Europskoj središnjoj banci, prosječna kamatna stopa na dugoročne kredite u rujnu 2026. iznosila 3,59 posto u Hrvatskoj i 6,23 posto u Poljskoj. Ti iznosi odgovaraju statistici dugoročnih prinosa državnih obveznica s preostalim dospijećem od približno deset godina, koja se koristi za ocjenjivanje monetarne konvergencije. (12) Prinos desetogodišnje državne obveznice nije kamatna stopa na dugoročni bankovni kredit građanima ili poduzećima. Kod obveznica se mjeri prinos koji ulagatelj ostvaruje kupnjom državnog dužničkog vrijednosnog papira prema tržišnim uvjetima. Kod bankovnih kredita kamatna stopa ovisi o vrsti kredita, njegovoj namjeni, trajanju, riziku dužnika i drugim ugovornim uvjetima. Prema tome, čak i kada su brojke 3,59 i 6,23 posto točno preuzete, njihov je opis pogrešan. One se ne mogu upotrijebiti kao izravan dokaz da hrvatski građani za dugoročne bankovne kredite plaćaju upravo 3,59 posto kamate, a poljski 6,23 posto.

5) Inozemni i javni dug: različiti pokazatelji, a kretanje poljskog javnog duga suprotno je opisanom

Jedna od ozbiljnijih pogrešaka odnosi se na zaduženost. U članku se tvrdi da je 2025. inozemni dug Poljske iznosio približno 60 posto BDP-a, hrvatski 58 posto te da su obje države smanjile taj udio, pri čemu Poljska znatno snažnije. Problem je što se te brojke ne mogu bez dodatnog objašnjenja povezati sa službenim pokazateljem ukupnog inozemnog duga. Vanjski ili inozemni dug obuhvaća obveze domaćih sektora prema nerezidentima, uključujući različite oblike zaduženosti države, banaka i drugih sektora. Javni dug opće države, naprotiv, obuhvaća konsolidirane dužničke obveze državnog sektora bez obzira na to jesu li vjerovnici domaći ili strani. Eurostatovo priopćenje za četvrto tromjesečje 2025. pokazuje da je poljski javni dug opće države na kraju godine iznosio 59,7 posto BDP-a, a godinu prije 54,8 posto. Prema službenoj tablici, udio se povećao za 4,8 postotnih bodova, pri čemu razlika između prikazanih zaokruženih vrijednosti iznosi približno 4,9 bodova. (13) Hrvatski je javni dug na kraju 2025. iznosio 56,3 posto BDP-a, nakon 57,4 posto na kraju 2024. Smanjenje udjela iznosilo je 1,1 postotni bod. Za Hrvatsku je taj smjer točan, a za Poljsku bi bio suprotan tvrdnji o padu, kada bi se radilo o pokazatelju javnog duga. (9) (13) Usto, hrvatski javni dug nije se smanjio u apsolutnom iznosu. DZS navodi da je porastao s 49,28 milijardi eura na 52,37 milijardi eura, odnosno za oko 3,09 milijardi eura. Njegov udio u BDP-u smanjio se zato što je nazivnik omjera, nominalni BDP, rastao dovoljno brzo. To pokazuje zašto smanjenje omjera duga i BDP-a ne treba izjednačavati sa smanjenjem nominalnog duga. (9) Da nije riječ o zamjenjivim pokazateljima, potvrđuju i procjene Međunarodnog monetarnog fonda. MMF je za Poljsku za 2025. procjenjivao ukupni vanjski dug od približno 48 posto BDP-a, dok je u izvješću za Hrvatsku za istu godinu prikazao približno 63,1 posto BDP-a. Riječ je o procjenama iz publikacija različitih datuma, a ne o konačno revidiranim podacima jedinstvene statističke objave, pa ih treba tumačiti s odgovarajućim oprezom. Ipak, jasno pokazuju da tvrdnju o 60 posto poljskog i 58 posto hrvatskog inozemnog duga nije moguće poistovjetiti s istim vanjskodužničkim pokazateljem u tim izvješćima. (14) (15)Stoga se za točno navedene udjele inozemnog duga, bez utvrđene statističke serije i njezina obuhvata, primjenjuje zaključak ne može se pouzdano potvrditi. Jednako tako, zaključak da gospodarstva obiju država rastu snažnije od njihovih inozemnih dugova ne proizlazi automatski iz jednog omjera. Za takvu je tvrdnju potrebno usporediti promjene nominalnog vanjskog duga i nominalnog BDP-a tijekom istog razdoblja, u usklađenoj valuti i uz usporedivu metodologiju.

6) UBS-ovo bogatstvo: hrvatskih 29 posto je točno, ali poljskih 3.888 milijunaša nije ukupan broj

Završni dio Jutarnjeg članka odnosi se na osobno bogatstvo, a upravo tu nastaje jedna od najjasnije dokazivih pogrešaka. Prema izvješću Global Wealth Report 2026. švicarske banke UBS, Hrvatska je od početka 2020. do kraja 2025. ostvarila rast realnog prosječnog bogatstva po odrasloj osobi od 29 posto. Među 56 tržišta obuhvaćenih analizom taj je rezultat bio treći, nakon Južne Koreje, s više od 55 posto, i Rusije, s približno 37 posto. (16) Taj je dio medijskog navoda potvrđen. Međutim, nije riječ o trećem mjestu među svim državama svijeta, već među 56 analiziranih tržišta koja, prema UBS-u, predstavljaju više od 92 posto ukupnog svjetskog bogatstva. Pokazatelj uključuje financijsku imovinu, nefinancijsku imovinu poput nekretnina te pripadajuće dugove. Rast je izražen u lokalnoj valuti i prilagođen inflaciji, pa se odnosi na realnu promjenu vrijednosti prosječnog bogatstva. UBS procjene sastavlja kombiniranjem međunarodnih i nacionalnih statističkih izvora te vlastitih modela. One nisu popis stvarne imovine svakog pojedinog građanina. Važno je i da prosjek nije medijan. Ako vrijednost imovine relativno malog broja vrlo bogatih osoba snažno raste, prosječno bogatstvo može se povećati i bez jednakog poboljšanja imovinskog položaja većine stanovnika. O hrvatskom rezultatu od 29 posto izvještavali su i Narodno te 5MIN.hr, uz navođenje istog UBS-ova izvješća i istog razdoblja mjerenja. Riječ je o dodatnim medijskim prenošenjima nalaza, a ne o dvjema neovisnim statističkim potvrdama, jer se oba medija oslanjaju na zajednički primarni izvor. Mnogo ozbiljnija pogreška odnosi se na navod da Poljska ima 3.888 milijunaša, odnosno da osobe s više od milijun eura imovine čine četiri posto stanovništva. U UBS-ovu izvješću postoji tablica o promjeni broja milijunaša između 2024. i 2025. Prema toj tablici, broj osoba čije neto bogatstvo prelazi milijun američkih dolara povećao se u Poljskoj za četiri posto, što predstavlja približno 3.888 dodatnih milijunaša. (16) Dakle, četiri posto predstavlja godišnju stopu rasta broja milijunaša, a 3.888 povećanje njihova broja tijekom jedne godine. Nijedan od tih pokazatelja ne predstavlja udio milijunaša u ukupnom poljskom stanovništvu niti njihov ukupan broj. U zasebnoj UBS-ovoj tablici, nazvanoj UBS Millionaire Index, procjenjuje se da je Poljska tijekom 2025. imala približno 101.000 američkih dolarskih milijunaša. Budući da su vrijednosti prikazane u tisućama, poljski unos od 101 znači približno 101 tisuću osoba, a ne 101 osobu. (16) Razlika između ukupnog broja od približno 101.000 i godišnjeg povećanja od 3.888 statistički je presudna. Kad bi se, primjerice, 3.888 osoba pogrešno predstavilo kao ukupna populacija milijunaša, njihov bi broj bio podcijenjen više od dvadeset puta. Usporedba se dodatno mijenja jer UBS prag bogatstva izražava u američkim dolarima, dok se u Jutarnjem listu govori o milijun eura. Ti pragovi nisu identični i broj osoba iznad pojedinog praga ovisi o tečaju valute. Jednako tako, deveto mjesto Poljske u tablici odnosi se na stopu godišnjeg povećanja broja američkih dolarskih milijunaša unutar prikazanog poretka, a ne na deveti najveći udio bogatih građana u ukupnoj populaciji svijeta. Ovdje nije riječ samo o zaokruživanju ili različitom prikazivanju istih podataka. Medijski članak mijenja samu definiciju pokazatelja, njegov nazivnik, jedinicu i vremensko značenje. Time se čitatelju predstavlja bitno drukčija slika raspodjele bogatstva u Poljskoj.

Zaključak

Zbog miješanja bruto i neto plaća te pogrešnog tumačenja podataka o javnom dugu, kamatama i milijunašima, ocjena ovog članka je “većinski netočno”. Usporedba sadržava nekoliko provjerljivo točnih navoda, osobito o nižoj nezaposlenosti u Poljskoj, hrvatskoj prednosti prema realnom BDP-u po stanovniku u 2025., poljskom udjelu u europskoj industrijskoj proizvodnji te rastu hrvatskog prosječnog bogatstva od 29 posto. Međutim, više važnih zaključaka temelji se na neusporedivim indikatorima, pogrešnim vremenskim razdobljima ili netočnom čitanju izvornih statističkih tablica. Netočni su zaključci o tome da su obje zemlje ispod polovice prosjeka realnog BDP-a po stanovniku EU te da je 3.888 ukupan broj poljskih milijunaša, dok prikaz zaduženosti i kamatnih stopa pogrešno opisuje vrstu pokazatelja. Preciznija tvrdnja glasi da je Poljska u kolovozu 2026. imala nižu harmoniziranu stopu nezaposlenosti od Hrvatske te da je 2025. prema PPS-u bila bliže prosječnom BDP-u po stanovniku EU. Hrvatska je istodobno ostvarila nešto viši realni BDP po stanovniku izražen u stalnim cijenama iz 2020. te snažan rast prosječnog neto bogatstva po odrasloj osobi od 2020. do 2025., ali to ne dokazuje jednak rast bogatstva većine građana. Usporedbe plaća, zaduženosti i broja milijunaša zahtijevaju odvojeno navođenje bruto i neto iznosa, javnog i vanjskog duga te stanja i godišnje promjene broja osoba iznad određenog imovinskog praga.

Vidi:

1. Marjanović V. Poljaci imaju veće plaće od Hrvata, manju nezaposlenost, ali jedna brojka ide nam na ruku… Jutarnji list. 17. listopada 2026. Dostupno na:https://www.jutarnji.hr/novac/aktualno/poljaci-imaju-vece-place-od-hrvata-manju-nezaposlenost-ali-jedna-brojka-ide-nam-na-ruku-15756647 . Pristupljeno: 19. listopada 2026.

2. Eurostat. Real GDP per capita, dataset sdg_08_10, izvorna serija nama_10_pc. Europska komisija. Dostupno na: https://ec.europa.eu/eurostat/databrowser/view/sdg_08_10/default/table . Pristupljeno: 19. listopada 2026.

3. Eurostat. Index of GDP per capita, 2025: purchasing power standards, EU indexed at 100. Europska komisija. 2026. Dostupno na: https://ec.europa.eu/eurostat/statistics-explained/SEPDF/cache/103399.pdf . Pristupljeno: 19. listopada 2026.

4. Državni zavod za statistiku. Prosječne mjesečne neto i bruto plaće zaposlenih u 2025. Priopćenje RAD-2025-1-1/12. Dostupno na: https://podaci.dzs.hr/2025/hr/97037 . Pristupljeno: 19. listopada 2026.

5. Główny Urząd Statystyczny. Komunikat w sprawie przeciętnego wynagrodzenia w gospodarce narodowej w 2025 r. Monitor Polski. 10. veljače 2026. Dostupno na: https://api.sejm.gov.pl/eli/acts/MP/2026/192/text.pdf . Pristupljeno: 19. listopada 2026.

6. Eurostat. Wages and labour costs. Statistics Explained. Europska komisija. 2026. Dostupno na:https://ec.europa.eu/eurostat/web/products-euro-indicators/w/3-01102026-ap . Pristupljeno: 19. listopada 2026.

7. Eurostat. Euro area unemployment at 6.4%: August 2026. Euro indicators. 1. listopada 2026. Dostupno na:https://ec.europa.eu/eurostat/web/products-euro-indicators/w/3-01102026-ap. Pristupljeno: 19. listopada 2026.

8. Coface. CEE Top 500 Ranking 2024. Coface Publications. Studeni 2024. Dostupno na: https://www.google.com/url?q=https://www.coface.cz/content/download/71581/file/Coface%2520CEE%2520Top%2520500%2520Ranking%25202024.pdf. Pristupljeno: 19. listopada 2026.

9. Državni zavod za statistiku. Izvješće o proceduri prekomjernoga proračunskog manjka i razini duga opće države, Republika Hrvatska, travanj 2026. Priopćenje NR-2026-4-1/1. 22. travnja 2026. Dostupno na:https://podaci.dzs.hr/2026/hr/121263 . Pristupljeno: 19. listopada 2026.

10. Eurostat. Industrial production statistics. Statistics Explained. Europska komisija. 2026. Dostupno na:https://ec.europa.eu/eurostat/statistics-explained/SEPDF/cache/7316.pdf . Pristupljeno: 19. listopada 2026.

11. Eurostat. Key figures on Europe, 2026 edition. Europska komisija. 2026. Dostupno na:https://ec.europa.eu/eurostat/documents/15216629/23964567/KS-01-26-035-EN-N.pdf/f922271a-da8c-3d8e-30a0-daa5843b6a75. Pristupljeno: 19. listopada 2026.

12. Eurostat. Long term government bond yields, dataset teimf050; podaci Europske središnje banke. Europska komisija. Dostupno na: https://ec.europa.eu/eurostat/databrowser/product/page/TEIMF050 . Pristupljeno: 19. listopada 2026.

13. Eurostat. Government debt at 87.8% of GDP in euro area: fourth quarter 2025. Euro indicators. 22. travnja 2026. Dostupno na: https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-22042026-bp . Pristupljeno: 19. listopada 2026.

14. International Monetary Fund. IMF Executive Board Concludes 2025 Article IV Consultation with Republic of Poland. 2. veljače 2026. Dostupno na: https://www.imf.org/en/news/articles/2026/02/02/pr-26030-poland-imf-concludes-2025-article-iv-consultation . Pristupljeno: 19. listopada 2026.

15. International Monetary Fund. IMF Executive Board Concludes 2025 Article IV Consultation with Republic of Croatia. 10. prosinca 2025. Dostupno na: https://www.imf.org/en/news/articles/2025/12/10/pr-25417-republic-of-croatia-imf-executive-board-concludes-2025-article-iv-consultation . Pristupljeno: 19. listopada 2026.

16. UBS. Global Wealth Report 2026. UBS Global Wealth Management. 30. lipnja 2026. Dostupno na:https://www.ubs.com/global/en/wealthmanagement/insights/global-wealth-report.htm. Pristupljeno: 19. listopada 2026.

“Europski minimum” kao magla: kada se redovno dizanje trošarina predstavi kao obveza EU

Glas Slavonije prenosi tvrdnju da je povećanje trošarina nužno radi usklađivanja s EU, no važeći europski propisi upućuju da je riječ ponajprije o domaćoj fiskalno-zdravstvenoj odluci, a ne o trenutačno prisilnoj EU obvezi.

Autor: Josip Tomašković

Tvrdnja koja se analizira

U članku Glasa Slavonije objavljenom 18. prosinca 2025. prenosi se izjava ravnatelja Carinske uprave Maria Demirovića: “Hrvatska je na europskom minimumu i usklađivanje visine trošarine je zapravo potreba usklađivanja s europskim trošarinskim propisima.” (1) U istom tekstu navodi se i da država povećava trošarine uz obrazloženje da će proračun dobiti oko 130 milijuna eura. (1)

Područje analize

Trošarine na duhanske proizvode uobičajeno imaju dvojaku funkciju. S jedne strane, riječ je o stabilnom fiskalnom prihodu. S druge strane, porezne i cjenovne mjere dio su javnozdravstvenih politika jer rast cijena u prosjeku smanjuje potrošnju, osobito kod mladih i nižih dohodovnih skupina. Taj pristup prepoznaje i Okvirna konvencija Svjetske zdravstvene organizacije o nadzoru nad duhanom, koja u članku 6 naglašava da su porezne i cjenovne mjere učinkovito sredstvo smanjenja potrošnje te ostavlja državama suvereno pravo oblikovanja porezne politike uz poziv da porezne mjere usklade sa zdravstvenim ciljevima. (8) U Europskoj uniji postoje usklađena minimalna pravila o strukturi i minimalnim pragovima oporezivanja cigareta, no države članice i dalje samostalno određuju konkretne iznose iznad minimuma i dinamiku povećanja. Europska komisija na službenim stranicama sažima da se radi o minimalnim pravilima, odnosno okviru koji treba poštovati, dok se nacionalne stope u praksi razlikuju. (5) Stoga je ključna razlika između “usklađivanja” u smislu poštivanja minimalnih pragova i strukture, te “usklađivanja” kao političke odluke da se trošarine podignu iznad minimuma radi kombinacije proračunskih i zdravstvenih ciljeva. Za provjeru tvrdnje potrebno je razjasniti četiri pitanja. Prvo, na čemu se pravno temelji najava poskupljenja i u kojoj je fazi postupak. Drugo, što je sadržaj “EU minimuma” u pravnom smislu. Treće, može li se na temelju važećih hrvatskih stopa opravdano reći da je Hrvatska “na europskom minimumu”. Četvrto, što se iz službenih obrazloženja može zaključiti o motivaciji mjere: je li riječ o obveznom “usklađivanju” ili o domaćem odabiru politike.

Analiza

U prvoj razini, treba promatrati što je rečeno i kako je to uokvireno. Izjava “Hrvatska je na europskom minimumu” i tvrdnja da je povećanje trošarina “potreba usklađivanja s europskim propisima” formulirane su tako da stvaraju dojam nužnosti. To indicira da se odluka prezentira kao nešto što proizlazi iz vanjskih pravila, a ne kao izbor domaće porezne politike. Iz toga čitatelj može zaključiti da je Hrvatska trenutačno ispod ili na rubu EU zahtjeva te da je povećanje praktički prisilno kako bi se izbjeglo kršenje propisa. (1) U drugoj razini, važno je utvrditi pravni status promjene. Članak Glasa Slavonije oslanja se na medijski prikaz “poskupljenja od 1. siječnja”, ali istodobno se u javnom prostoru kao temelj promjene pojavljuje nacrt uredbe na e Savjetovanjima. (2) Takav postupak je uobičajen: visine trošarina se u Hrvatskoj u pravilu određuju uredbom. Važeće iznose za 2025. godinu propisuje Uredba o visini trošarine na duhanske prerađevine i duhanske proizvode objavljena u Narodnim novinama 27. lipnja 2025. (3) Carinska uprava na svojim stranicama dodatno potvrđuje donošenje i stupanje na snagu te uredbe. (4) To znači da je polazište za usporedbu jasno i provjerljivo: postojeći iznosi su već propisani i objavljeni. U trećoj razini dolazi sadržaj EU minimuma i ono što se u javnosti često skraćuje na jednu riječ “minimum”. U europskom okviru za cigarete uobičajeno se govori o kombinaciji relativnog i fiksnog minimuma, uz iznimku kada je ukupna trošarina dovoljno visoka.

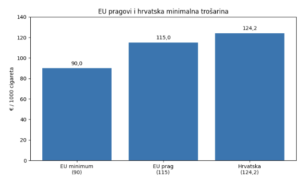
U dokumentima Europske komisije vezanim uz reviziju pravila izrijekom se navodi da Direktiva zahtijeva da ukupna trošarina bude najmanje 60 posto ponderirane prosječne maloprodajne cijene i da ne smije biti niža od 90 eura na 1000 cigareta, pri čemu se 60 posto ne mora ispuniti ako država ionako naplaćuje najmanje 115 eura na 1000 cigareta, tzv. escape clause. (7) Ista logika vidljiva je i u Komisijinu izvješću o učincima reforme, objavljenom na EUR Lexu, koje je sastavni dio paketa prijedloga revizije iz srpnja 2025. (6) U četvrtoj razini treba usporediti hrvatske važeće iznose s tim pragovima. Važeća hrvatska uredba propisuje minimalnu trošarinu na cigarete od 124,20 eura na 1000 cigareta. (3) To je iznad fiksnog minimuma od 90 eura koji se navodi u europskom okviru, i iznad praga od 115 eura koji se u europskim dokumentima navodi kao prag nakon kojeg država ne mora dokazivati ispunjenje 60 posto kriterija. (6) (7) Iz toga proizlazi da tvrdnja “Hrvatska je na europskom minimumu”, ako se čita kao tvrdnja o pravnom minimumu EU, nema čvrsto uporište u brojkama iz važećeg propisa. Ovdje je važno uočiti i moguću dvosmislenost. “Europski minimum” u svakodnevnom govoru ponekad znači “među najnižima u EU” prema usporedbi država, a ne nužno “ispod minimalnih pragova EU prava”. Međutim, izjava koja odmah zatim govori o “potrebi usklađivanja s europskim trošarinskim propisima” tu dvosmislenost sužava: čitatelj se vodi prema zaključku da je riječ o pravnoj obvezi. (1) Kada se komunikacija oslanja na takvo uokvirivanje, ona funkcionira kao prebacivanje odgovornosti na “Bruxelles”: odluka se manje doživljava kao domaći odabir, a više kao namet. To indicira retoričku strategiju pozivanja na autoritet i implicitnog rasterećenja domaće politike od potrebe da javnosti objasni vlastite ciljeve i kompromis između prihoda i zdravlja. Peto, treba provjeriti što službena obrazloženja same promjene govore o motivaciji. Nacrt uredbe na e Savjetovanjima predviđa promjene specifične trošarine, proporcionalne stope i minimalne trošarine te obuhvaća i druge proizvode poput e tekućina i grijanih duhanskih proizvoda. (2)

U praksi, takvi nacrti uredbi standardno sadrže fiskalne procjene i obrazloženje ciljeva. U ovom slučaju u medijskom prostoru se prenosi brojka od oko 130 milijuna eura dodatnog prihoda, što je konzistentno s time da se mjera pravda i fiskalnim učinkom. (1) Povezani medijski izvještaji dodatno ističu da država povećanjem trošarina želi i smanjiti “loše pušačke navike”, što se uklapa u javnozdravstveni okvir mjere. (9) Takav spoj ciljeva nije sporan sam po sebi, ali je bitan za ocjenu tvrdnje o navodnoj prisili EU. Šesto, kada se tvrdi da je povećanje “potreba usklađivanja s europskim propisima”, važno je razlikovati dva scenarija. U prvom scenariju država je ispod EU minimuma i mora podignuti trošarine kako bi bila usklađena. U drugom scenariju država je već iznad EU minimuma, ali podiže trošarine jer želi dodatne prihode, želi postići zdravstvene učinke, ili se želi približiti prosjeku ili višim razinama u drugim državama. Na temelju važeće minimalne trošarine od 124,20 eura na 1000 cigareta, hrvatska situacija više nalikuje drugom scenariju. (3) (6) (7) To ne znači da se u EU ne odvija proces revizije pravila. Komisija je 16. srpnja 2025. predstavila prijedlog revizije Direktive i pripadajuće dokumente, uz najavu da bi se novi okvir mogao primjenjivati od 2028. godine. (10)

Međutim, iz toga ne slijedi da današnje povećanje trošarina u Hrvatskoj predstavlja ispunjavanje trenutačne, neposredne obveze, nego prije domaći izbor politike u postojećem okviru, uz moguće anticipiranje budućih trendova. Sedmo, korisno je i prizemljiti dio tvrdnje koji se odnosi na poskupljenje. Rast minimalne trošarine može utjecati na donji segment cijena i potaknuti korekciju maloprodajnih cjenika. No koliki će biti konačni rast cijena ovisi o ponašanju proizvođača, distributera i trgovaca, a ne samo o iznosu trošarine. Iz toga čitatelj može zaključiti da naslovna tvrdnja o poskupljenju u pravilu opisuje smjer, ali ne precizno mjeri učinak u eurima po pakiranju bez detaljnijih tržišnih podataka. U tom smislu, medijska formulacija može biti informativna, ali ostaje opća.

Graf: EU pragovi i hrvatska minimalna trošarina (€/1000 cigareta). Hrvatska je već iznad EU fiksnog minimuma (90 €) i iznad praga od 115 €, što relativizira tvrdnju da se povećanje mora provesti “zbog EU minimuma”.

Na kraju, u ocjeni treba biti precizan: izjava da se trošarine “svake godine razmatraju” i da se Hrvatska “približava europskim minimumima” može odražavati politički narativ o kretanju prema europskim standardima. (1) Ali kada se to prevede u tvrdnju o nužnosti “usklađivanja s europskim propisima”, a istodobno važeći propisi pokazuju da je minimalna trošarina već iznad ključnih pragova koji se ističu u europskim dokumentima, tada komunikacija postaje zavaravajuća u svojoj impliciranoj poruci. (3) (6) (7)

Zaključak

Glas Slavonije korektno prenosi da država razmatra povećanje trošarina i da se mjera javno objašnjava proračunskim učinkom od oko 130 milijuna eura. (1) Međutim, ključna poruka prenesene izjave, da je Hrvatska “na europskom minimumu” te da je povećanje trošarina “potreba usklađivanja s europskim trošarinskim propisima”, indicira trenutačnu prisilnu EU obvezu. Dostupni propisi i službeni iznosi upućuju da Hrvatska već važećom uredbom ima minimalnu trošarinu na cigarete od 124,20 eura na 1000 cigareta, što je iznad pragova koji se u europskim dokumentima navode kao fiksni minimum od 90 eura te praga od 115 eura koji se navodi uz tzv. escape clause. (3) (6) (7) Iz toga slijedi da se najavljeno povećanje uvjerljivije tumači kao domaća fiskalno-zdravstvena odluka unutar postojećeg EU okvira, a ne kao nužno “usklađivanje” zbog trenutačne neusklađenosti. Time ovom članku dajemo ocjenu Lažne uzbune;  ,,većinski netočan”.

Vidi:

  1. Glas Slavonije. Pušače čeka novo poskupljenje: Cigarete skuplje zbog viših trošarina. 18.12.2025. https://glas-slavonije.hr/novosti/hrvatska/2025/12/18/pusace-ceka-novo-poskupljenje-cigarete-skuplje-zbog-visih-trosarina-736412
  2. e-Savjetovanja, Ministarstvo financija RH. Savjetovanje za Nacrt Uredbe o visini trošarine na duhanske prerađevine i duhanske proizvode (entityId=32298). 2025. https://esavjetovanja.gov.hr/ECon/MainScreen?entityId=32298
  3. Narodne novine. Uredba o visini trošarine na duhanske prerađevine i duhanske proizvode (NN 95/2025). 27.06.2025. https://narodne-novine.nn.hr/clanci/sluzbeni/2025_06_95_1291.html
  4. Carinska uprava RH. Donesena je Uredba o visini trošarine na duhanske prerađevine i duhanske proizvode. 27.06.2025. https://carina.gov.hr/vijesti/donesena-je-uredba-o-visini-trosarine-na-duhanske-preradjevine-i-duhanske-proizvode-16989/16989
  5. Europska komisija. Excise duties on tobacco. https://taxation-customs.ec.europa.eu/taxation/excise-duties/excise-duties-tobacco_en
  6. Europska komisija. Commission Staff Working Document, Impact Assessment Report, CELEX: 52025SC0560. 16.07.2025. https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:52025SC0560
  7. Europska komisija. Commission proposal package on the revision of the Tobacco Taxation Directive, opis minimuma 90 EUR i praga 115 EUR. 2025. https://taxation-customs.ec.europa.eu/taxation/excise-duties/excise-duties-tobacco/revision-tobacco-taxation-directive-proposal_en
  8. World Health Organization. WHO Framework Convention on Tobacco Control. 2003. https://iris.who.int/bitstream/handle/10665/42811/9241591013.pdf
  9. Dnevnik.hr. Novi udar na pušače! Stiže novo poskupljenje, evo i od kada. 18.12.2025. https://dnevnik.hr/vijesti/hrvatska/novi-udar-na-pusace-stize-novo-poskupljenje-evo-i-od-kada-trgovci-ce-pokusati-prevaliti-porez-na-krajnjeg-potrosaca—952670.html
  10. Europska komisija. European Commission modernises Tobacco Taxation Directive. 16.07.2025. https://taxation-customs.ec.europa.eu/news/european-commission-modernises-tobacco-taxation-directive-2025-07-16_en

“Buyout” bez kupnje: kad se zakonska konverzija kredita predstavlja kao preuzimanje

Nacional.hr u tekstu sugerira da je konverzija CHF kredita u eure bila usporediva s “buyoutom” banaka, no dostupni pravni i financijski okviri ne podupiru takvu kvalifikaciju.

Autor: Josip Tomašković

Tvrdnje koje se analiziraju

U članku portala Nacional.hr, objavljenom 17. prosinca 2025., autor iznosi tezu da je zakonska konverzija kredita vezanih uz švicarski franak (CHF) u eure usporediva s preuzimanjem (“buyout”) te time implicira da je riječ o postupku koji bankama može donijeti korist nalik kupnji “podcijenjenog” poslovanja. (1) U tom se smislu u tekstu navodi da je “konverzija švicarca u eure bila ‘buyout banaka’”, uz dodatno pojašnjenje da je “preuzimanje banke ili dijela njezinog poslovanja značilo kupovanje podcijenjene banke”. (1) U istom kontekstu autor tvrdi i da je “zaštita potrošača… jedan od stupova, kao i stabilnost financijskog sustava i stabilnost cijena u statutu ECB-a”. (1) Kao sporedna, ali tematski povezana tvrdnja, u članku se pojavljuje i izjava da se “banke se uopće nisu zadužile u švicarskim francima”. (1)

Područje analize

Krediti vezani uz švicarski franak (CHF) u Hrvatskoj su, osobito nakon 2004., postali rašireni ponajprije zbog nižih kamatnih stopa i percepcije tečajne stabilnosti, što se navodi i u analitičkom izvješću Hrvatske narodne banke iz rujna 2015. (2) Nakon što je Švicarska narodna banka 15. siječnja 2015. ukinula minimalni tečaj CHF prema euru, franak je snažno ojačao, a obveze dijela dužnika, izražene u kunama i eurima, porasle su. (3) Hrvatski zakonodavac je u rujnu 2015. uveo model konverzije kojim se potrošače s CHF kreditima nastojalo dovesti u položaj usporediv s onima koji su od početka imali euro kredit, uz retroaktivni izračun i preinaku ugovornih parametara. (4) Takav pristup otvorio je dugotrajnije sporove, uključujući pitanja primjene Direktive 93/13/EEZ o nepoštenim ugovornim odredbama, o čemu je Sud Europske unije raspravljao i u predmetima povezanim s hrvatskim kontekstom konverzije. (12) (5) Analiza se stoga usmjerava na tri ključna pitanja: prvo, što pojam “buyout” znači u financijskom smislu i može li se zakonska konverzija uopće razumno svrstati u taj okvir; drugo, što dostupni izvori indiciraju o inicijativi za mjeru te o raspodjeli troškova i koristi; treće, jesu li tvrdnje o mandatu ECB-a i o (ne)zaduživanju banaka u CHF-u potkrijepljene provjerljivim izvorima.

Analiza

1) Što je rečeno i kako: “buyout” kao interpretativna oznaka konverzije

Tekst Nacional.hr uvodi pojam “buyout” kao ključnu interpretaciju konverzije, pri čemu se može zaključiti da autor konverziju prikazuje kao postupak s obilježjima preuzimanja koji bankama omogućuje “kupovanje podcijenjenog”. (1) Međutim, u financijskoj terminologiji “buyout” ima relativno stabilno i specifično značenje te se odnosi na transakciju preuzimanja vlasničke kontrole nad poduzećem ili njegovim dijelom, često uz visok udio duga i jasno prepoznatljivu transakcijsku strukturu. Takvo se razumijevanje pojma nalazi u institucionalnim rječnicima i pregledima financijske stabilnosti. (6) (7) Zakonska konverzija potrošačkih kredita u Hrvatskoj 2015. ne pokazuje tipične elemente buyout transakcije. Ne proizlazi da je došlo do kupoprodaje banke, prijenosa vlasničkih udjela ili promjene kontrole, niti do prijenosa portfelja na drugog vlasnika u smislu tržišne akvizicije. Umjesto toga, radi se o regulatornoj intervenciji u ugovorne odnose između banaka i dužnika, provedivoj na temelju zakona te vezanoj uz metodologiju preračuna, promjenu valute i pripadajućih ugovornih parametara. (4) U takvom okviru izostaju osnovni transakcijski elementi “buyouta”, poput kupca i prodavatelja, kupoprodajne cijene i financiranja akvizicije.

2) Retorika i manipulativne tehnike: stručni termin kao zamjena za dokazni mehanizam

Upotreba izraza “buyout” u ovom kontekstu može se interpretirati kao retoričko pojačalo koje sugerira određenu vrstu namjere i koristi, iako se u samom tekstu ne iznosi mjerljiv mehanizam koji bi potvrdio da je konverzija imala obilježja preuzimanja. Umjesto prikaza konkretnih transakcijskih obilježja, čitatelju se nudi termin koji zvuči tehnički i autoritativno, dok je pravni instrument u osnovi zakonska obveza konverzije. (4) (8) To upućuje na obrazac u kojem se složen pojam koristi kao interpretativna oznaka, bez dokazivanja da se opisani događaj doista uklapa u kategoriju na koju se pojam uobičajeno odnosi. (6) (7)

3) Što nedostaje: pravna narav mjere i pitanje inicijative

U tekstu se može prepoznati sugestija da su banke konverziju priželjkivale ili da im je ona bila korisna u smislu stabilizacije i izbjegavanja priznanja problema. (1) Međutim, dio javno dostupnih izvještaja, uključujući Reuters, opisuje konverziju kao mjeru koju je hrvatska vlada nametnula bankama te je pritom naglašeno da je teret u znatnoj mjeri prebačen na kreditore, uz visoke procijenjene troškove i sporove koji su se potom otvorili. (8) (9) Takav kontekst otežava zaključak da se radilo o instrumentu koji su banke dizajnirale i provodile kao “buyout” u vlastitu korist. Istodobno, iz dostupnih izvora proizlazi da je mjera imala i makrofinancijske implikacije. HNB je u rujnu 2015. razmatrao učinke različitih rješenja i naveo da bi konverzija u EUR uz otpis dijela glavnice mogla imati visok trenutačni trošak za banke te potencijalno utjecati na međunarodne pričuve u pojedinim scenarijima. (2) To indicira da su kanali utjecaja postojali, ali ne potvrđuje tezu da je sama mjera po svojoj naravi bila “buyout”.

4) Dokazi kontra-teze: što zakon određuje kao cilj konverzije

Normativno polazište konverzije jest da se potrošača s CHF kreditom dovede u položaj usporediv s onim kao da je od početka ugovorio euro kredit pod usporedivim uvjetima, uz propisanu metodologiju izračuna. (4) Iz toga se može zaključiti da je “konverzija” ponajprije pravni institut preinake ugovora temeljem obvezne zakonske norme, a ne tržišna transakcija preuzimanja. U europskom pravnom okviru sporovi oko konverzije dodatno se povezuju s pitanjima zaštite potrošača i nepoštenih ugovornih odredbi. Sud EU u predmetu C-567/20, među ostalim, razmatra odnos konverzije i režima Direktive 93/13/EEZ, uključujući pitanje posljedica nepoštenih odredbi. (5) Takav fokus upućuje na to da je pravna “os” teme potrošačko-ugovorna i regulatorna, a ne korporativno-akvizicijska.

5) Sekundarno: tvrdnja o “stupovima” u statutu ECB-a

Nacional.hr navodi da su “zaštita potrošača”, “stabilnost financijskog sustava” i “stabilnost cijena” “stupovi” u statutu ECB-a. (1) Međutim, ECB-ovi materijali i temeljni ugovorni okvir jasno ističu da je primarni cilj Eurosustava održavanje stabilnosti cijena. (10) UFEU, članak 127,, te Statut ESCB/ECB postavljaju hijerarhiju ciljeva u kojoj je stabilnost cijena na prvom mjestu, dok se zaštita potrošača ne pojavljuje kao “stup” ECB-ova mandata u obliku kako je sugerirano u tekstu. (11) Iz toga proizlazi da sporna formulacija vjerojatno miješa različite javne politike i razine odgovornosti, pri čemu opis ECB-ova mandata ostaje preširok.

6) Sekundarno: tvrdnja da se banke “uopće nisu zadužile u CHF-u”

Izjava da se banke “uopće nisu zadužile u švicarskim francima” iznesena je kategorički, bez navođenja izvora ili metodologije. (1) HNB-ovo izvješće pokazuje da se pri razmatranju valutnih pozicija banaka uzimaju u obzir obveze i mehanizmi zatvaranja valutne neusklađenosti, uključujući i konverzije valuta na međunarodnim tržištima. (2) To ne dokazuje da je svaki pojedini kredit bio izravno financiran u CHF-u, ali je dovoljno da se problematizira apsolutna tvrdnja “uopće nisu”, osobito bez preciziranja na koje razine bilance ili na koje institucije se izjava odnosi.

Zaključak

Na temelju provjerljivih definicija i pravnog okvira može se zaključiti da kvalifikacija zakonske konverzije CHF kredita u eure kao “buyouta banaka” nije utemeljena. Konverzija ne pokazuje tipična obilježja akvizicije ili promjene kontrole, već ima karakter regulatorne intervencije u potrošačke ugovore, kako proizlazi iz relevantnog zakona. (4) (6) (7) Dodatno, izvještaji koji opisuju provedbu mjere upućuju na to da je konverzija bila nametnuta bankama uz značajne troškove i posljedične sporove, što ne podržava interpretaciju o “buyoutu” kao instrumentu osmišljenom u interesu banaka. (8) (2) Sekundarne tvrdnje iz članka, osobito one koje se odnose na mandat ECB-a i “stupove” u statutu, formulirane su preširoko te nisu usklađene s temeljnim dokumentima o ciljevima Eurosustava. (10) (11) Ovom članku, zato, možemo dati ocjenu ,,netočan”.

Vidi:

  1. Nacional.hr. Toksični krediti: konverzija švicaraca u eure bila je buyout banaka jer preuzimanje banke ili dijela njenog poslovanja značilo je kupovanje podcijenjene banke. 17.12.2025. https://www.nacional.hr/toksicni-krediti-konverzija-svicaraca-u-eure-bila-je-buyout-banaka-jer-preuzimanje-banke-ili-dijela-njenog-poslovanja-znacilo-je-kupovanje-podcijenjene-banke/
  2. Hrvatska narodna banka. Izvješće o problematici zaduženosti građana kreditima u švicarskim francima i prijedlozima mjera za olakšavanje položaja dužnika u švicarskim francima. Rujan 2015. https://www.hnb.hr/documents/20182/447389/hp15092015_CHF.pdf/6e84815b-eb41-4315-96a2-9ecf5b8c6183
  3. Swiss National Bank. SNB discontinues minimum exchange rate and lowers interest rate to minus 0.75%. 15.01.2015. https://www.snb.ch/en/publications/communication/press-releases/2015/pre_20150115
  4. Narodne novine. Zakon o izmjeni i dopunama Zakona o potrošačkom kreditiranju (NN 102/2015). 25.09.2015. https://narodne-novine.nn.hr/clanci/sluzbeni/2015_09_102_1973.html
  5. EUR-Lex. Presuda Suda EU u predmetu C-567/20, A.H. protiv Zagrebačke banke d.d. 05.05.2022. https://eur-lex.europa.eu/legal-content/HR/TXT/?uri=CELEX:62020CJ0567&
  6. OECD. OECD Glossary of Statistical Terms: Leveraged buyout. https://www.oecd.org/content/dam/oecd/en/publications/reports/2008/09/oecd-glossary-of-statistical-terms_g1gh9ad7/9789264055087-en.pdf
  7. European Central Bank. Financial Stability Review. Lipanj 2007. https://www.ecb.europa.eu/pub/pdf/fsr/financialstabilityreview200706en.pdf
  8. Reuters. Banks agree to end action against Croatia in loan conversion dispute. 02.02.2021. https://www.reuters.com/article/markets/europe/banks-agree-to-end-action-against-croatia-in-loan-conversion-dispute-idUSL8N2K82YU
  9. Reuters. Croatia hit with lawsuit for franc-loan conversion law. 15.09.2016. https://www.reuters.com/article/markets/europe/croatia-hit-with-lawsuit-for-franc-loan-conversion-law-idUSL8N1BR3JD
  10. European Central Bank. Price Stability: Objective of the Eurosystem (MP.001 08/06). 2006. https://www.ecb.europa.eu/ecb-and-you/educational/shared/img/MP_0806_300dpi-textsheet.en.pdf
  11. EUR-Lex. Ugovor o funkcioniranju Europske unije, članak 127. https://eur-lex.europa.eu/legal-content/HR/TXT/?uri=CELEX%3A12012E127
  12. EUR-Lex. Direktiva Vijeća 93/13/EEZ od 5. travnja 1993. o nepoštenim uvjetima u potrošačkim ugovorima. 05.04.1993. https://eur-lex.europa.eu/eli/dir/1993/13/oj/eng

EU “plan” za stanovanje: zvuči veliko, ali je li doista prekretnica?

Provjerili smo je li Europska komisija doista predstavila “prvi europski plan” za pristupačnije stanovanje te koliko su točne brojke o rastu cijena i najamnina koje prate objavu.

Tvrdnja koja se analizira

Net.hr / danas.hr je 16.12.2025. objavio članak u kojem se navodi: “Komisija je danas predstavila prvi europski plan za cjenovno pristupačno stanovanje” (1). U istom tekstu stoji i da su cijene stambenih nekretnina porasle “više od 60 %”, a najamnine “za više od 20 %” (1).

Područje analize

Stambena pristupačnost posljednjih je godina postala jedno od ključnih društveno-ekonomskih pitanja u Europskoj uniji, osobito u većim gradovima gdje se rast cijena nekretnina, najamnina i troškova života sve češće prelijeva u politički pritisak i socijalne napetosti. Eurostatovi pregledi pokazuju dugotrajan rast cijena nekretnina i najamnina na razini EU-a, uz znatne razlike među državama članicama. (6) Istodobno, institucije EU-a posljednjih mjeseci eksplicitno stavljaju stanovanje na dnevni red, pri čemu Europsko vijeće 23.10.2025. formalno poziva Komisiju da brzo predstavi ambiciozan i sveobuhvatan plan, uz naglašavanje supsidijarnosti i nacionalnih nadležnosti. (8) U ovoj provjeri činjenica fokus je na četiri analitička kuta. Prvo, je li točno da je Komisija 16.12.2025. doista predstavila “prvi europski plan” za priuštivo stanovanje i o kakvom se dokumentu radi. (1) (3) Drugo, što znače brojke “više od 60%” i “više od 20%” te jesu li kompatibilne s javno dostupnim europskim statistikama i metodologijama. (3) (6) Treće, što plan stvarno može proizvesti u praksi s obzirom na ograničene ovlasti EU-a u stambenoj politici, koja je primarno u rukama država i lokalnih razina. (3) (8) Četvrto, kako naslovno kadriranje “plan za cijelu Europu” može stvoriti dojam neposrednog rješenja, iako su dio mjera tek najave ili koordinacijski instrumenti. (1) (3) (7)

Analiza

1. Je li Europska komisija doista predstavila “prvi europski plan” 16.12.2025.?

Net.hr tvrdi da je Komisija “danas” (16.12.2025.) predstavila prvi europski plan za cjenovno pristupačno stanovanje. (1) Tu jezgru je moguće provjeriti kroz primarne dokumente Komisije. Europska komisija je objavila “European Affordable Housing Plan” kao službenu komunikaciju s pripadajućim dokumentima i opisom ciljeva, pri čemu se plan javno predstavlja kao “first ever” na razini EU-a. (3) (4) Dodatno, i službena komunikacija prema javnosti (npr. Predstavništvo Komisije u Hrvatskoj) istog datuma opisuje plan istom formulacijom i istim naglascima, što upućuje da je Net.hr sadržajno prenio institucionalni tekst. (2) Ključno je, međutim, razumjeti što “plan” znači u terminima EU prava i politike. Ovdje se ne radi o jedinstvenom zakonu koji bi automatski i izravno regulirao cijene stanova ili najamnina na razini cijele Unije, nego o paketu mjera, najava i koordinacijskih instrumenata, uz dio budućih zakonodavnih inicijativa. (3) (4) U samom planu Komisija navodi da djeluje kao potpora i komplement nacionalnim naporima, što je usklađeno s ranijim političkim signalima Europskog vijeća o poštivanju supsidijarnosti i nacionalnih nadležnosti. (3) (8)

Zaključno za ovaj kut: tvrdnja da je plan predstavljen 16.12.2025. i da ga Komisija uokviruje kao “prvi” na razini EU-a jest u skladu s objavljenim dokumentima i institucionalnim izvorima. (1) (2) (3)

2. Jesu li brojke “više od 60%” i “više od 20%” točne i usporedive?

Sekundarna tvrdnja u Net.hr tekstu navodi prosječan rast cijena stambenih nekretnina “više od 60%” i najamnina “više od 20%” u “posljednjih deset godina”. (1) Ovdje se pojavljuje tipičan problem medijskog korištenja statistike: bez jasnog navođenja početne godine, indeksa i je li riječ o nominalnim ili realnim promjenama, iste rečenice mogu biti točne u jednom, a netočne ili neprecizne u drugom okviru. Komisijin plan kao referentni dokument navodi da su “od 2013. do 2024.” cijene nekretnina porasle za više od 60%, a najamnine “oko 20%” na razini EU-a. (3) To je vrlo blisko formulaciji iz Net.hr teksta, uz razliku u tome što Net.hr govori o “posljednjih deset godina”, dok Komisija eksplicitno navodi raspon 2013. do 2024. (3) Ta razlika je važna jer “posljednjih deset godina” nije strogo identično razdoblju 2013.–2024., a i zato što se stope rasta značajno mijenjaju ovisno o tome uzmete li 2010., 2013., 2015. ili neku drugu baznu godinu. Eurostatov pregled “Housing in Europe – 2025 edition” donosi agregatne podatke koji kažu da su na razini EU-a kućne cijene porasle 53% između 2010. i 2024., dok su najamnine porasle 25% u istom razdoblju. (6) To nije u izravnoj kontradikciji s Komisijinim navodom, nego pokazuje da promjena baze (2010 naspram 2013) i dinamika rasta u pojedinim godinama mogu promijeniti ukupni postotak. Eurostat čak naglašava ubrzanje rasta cijena od 2013. prema 2022., s vrlo snažnim godišnjim stopama u 2021. i 2022., što objašnjava kako se u razdoblju “od 2013.” može doći do većeg kumulativnog rasta nego u dužem razdoblju “od 2010.” (6) Dodatno, Vijeće EU u javnom pregledu krize stanovanja navodi da su cijene kuća “porasle do 60% u prosjeku od 2015.”, uz napomenu da su u nekim državama rastovi prelazili 200%. (7) To opet potvrđuje isti smjer i red veličine, ali i činjenicu da “jedna brojka” skriva ogromne razlike među državama i gradovima.

Zaključno za ovaj kut: brojke “više od 60%” i “više od 20%” nisu očito izmišljene; one su konzistentne s Komisijinim dokumentom za razdoblje 2013.–2024. (3) Ipak, Net.hr formulacija “u posljednjih deset godina” ostaje metodološki neprecizna jer ne definira razdoblje ni indikator, a Eurostatovi agregati za 2010.–2024. daju drukčije ukupne postotke (53% i 25%). (6) To je tipičan primjer kako točna statistika može biti prenesena s “olabavljenim” vremenskim okvirom, što mijenja interpretaciju.

3. Što plan konkretno sadrži i gdje su granice EU djelovanja?

Naslov i framing “plan za pristupačnije stanovanje za cijelu Europu” sugeriraju snažan, izravno operativan zahvat. (1) Međutim, Komisijin dokument i prateće stranice naglašavaju da se radi o potpori državama članicama, regijama i gradovima kroz mjere “dodane vrijednosti EU-a”, a ne o preuzimanju stambene politike. (3) Tu se vidi važna razlika između političke ambicije i pravno-institucionalne realnosti: stanovanje je u velikoj mjeri nacionalno i lokalno pitanje, dok EU kroz jedinstveno tržište, državne potpore, proračunske instrumente i regulaciju platformi može djelovati posredno. Komisija plan strukturira oko nekoliko prioriteta, uključujući povećanje ponude stanovanja, poticanje ulaganja i reformi, adresiranje kratkoročnog najma u područjima pod “stambenim stresom” te potporu najpogođenijim skupinama. (3) Takva struktura u praksi znači kombinaciju financijskih poluga i regulatornog okvira koji će tek nastajati. Jedan od opipljivijih elemenata je najava pan-europske investicijske platforme za stanovanje, s ciljem mobilizacije ulaganja i boljeg spajanja EU sredstava s potrebama na terenu. Komisijina stranica o platformi govori o kombiniranju financiranja i savjetodavne podrške, te navodi da je investicijski jaz procijenjen na oko 150 milijardi eura godišnje, uz potrebu za dodatnim stambenim jedinicama u velikom opsegu. (5) Istovremeno, Zajednički istraživački centar (JRC) objavljuje 16.12.2025. procjene da će EU do 2035. trebati više od 2 milijuna novih domova godišnje kako bi se zadovoljila potražnja, što pokazuje razmjere problema na razini demografije i ponude. (11) No i ovdje je bitno uočiti granice: investicijske platforme, preporuke i koordinacija ne rješavaju automatski pitanje dostupnosti zemljišta, urbanističkih pravila, lokalne infrastrukture, poreznih poticaja ili socijalnih politika, koje su temeljni “prekidači” stambene ponude i cijena. To je razlog zašto Europsko vijeće u zaključcima 23.10.2025. eksplicitno govori o “podršci i komplementu” nacionalnim naporima i o supsidijarnosti. (8) (9) (10)

Zaključno za ovaj kut: Net.hr ispravno prenosi da plan cilja više smjerova djelovanja, ali bez dodatnog konteksta čitatelj može steći dojam da je EU upravo “riješio” stambenu krizu jednim dokumentom, što nije realno ni institucionalno ni vremenski. (1) (3) (8)

4. Retorika i mogući učinci kadriranja

U Net.hr tekstu nema klasičnih dezinformacijskih elemenata poput izmišljenih institucija, lažnih citata ili krivotvorenih brojki. (1) Ono što se ipak vidi jest tipičan obrazac “institucionalnog autoriteta”: tekst je napisan tako da komisijska formulacija funkcionira kao zaključak sama po sebi, bez kritičkog objašnjenja što je pravno obvezujuće, što je najava, a što je tek okvir za buduće inicijative. (1) (3) Drugi element je statističko kadriranje. Navođenje postotaka rasta cijena i najamnina bez metodološke napomene stvara snažan dojam dramatičnosti, ali ostavlja prostor da se iste brojke kasnije osporavaju ili različito tumače, ovisno o bazi i izvoru. (1) (6) U ovom slučaju, Komisija navodi jedan raspon (2013–2024) koji daje “više od 60%” i “oko 20%”. (3) Eurostat za 2010–2024 daje drukčiju sliku agregata (53% i 25%), što nije suštinski suprotno, ali mijenja nijanse. (6) Treći element je obećanje političkog zamaha kroz najavu europskog saveza za stanovanje, izvješća o napretku prije kraja mandata i sastanka na vrhu 2026. (1) To su legitimni politički instrumenti, ali su u medijskom sažimanju lako čitljivi kao “jamstvo rezultata”, iako su stvarni ishodi uvjetovani odlukama država članica, provedbom na lokalnoj razini i budućim zakonodavnim procesima. (3) (8) U tom smislu, naslov “za cijelu Europu” je retorički privlačan, ali sadržajno bi preciznije bilo reći “plan EU potpore i koordinacije”, jer plan ne može jednako djelovati na sve teritorije ni jednako brzo. (3) (7)

Zaključak

Europska komisija je 16.12.2025. doista predstavila dokument koji sama opisuje kao prvi europski plan za cjenovno pristupačno stanovanje, a Net.hr prenosi glavne smjerove tog plana u skladu s institucionalnim izvorima. (1) (2) (3) Brojke o rastu cijena i najamnina su u skladu s Komisijinim prikazom za razdoblje 2013.–2024., no Net.hr formulacija “u posljednjih deset godina” ostaje metodološki neprecizna, a Eurostatovi agregati za 2010.–2024. daju drukčije kumulative (53% za cijene i 25% za najamnine). (3) (6) Najveći problem nije “laž”, nego dojam koji naslovno kadriranje može proizvesti: plan je stvaran i politički važan, ali ne predstavlja trenutačno, izravno rješenje stambene krize na razini cijele EU, jer su ključne poluge i dalje primarno nacionalne i lokalne. (3) (8) Na kraju, ovom članak možemo dati našu ocjenu ,,većinski točno”. Tvrdnja je u osnovi točna (plan je predstavljen i opisani ciljevi odgovaraju službenim dokumentima), ali je dio o “posljednjih deset godina” statistički nedovoljno precizno definiran, a framing “za cijelu Europu” može prenapuhati očekivanja o neposrednim učincima i ovlastima EU-a. (1) (3) (6)

Izvori

  1. Net.hr / danas.hr. Europska komisija predstavlja plan za pristupačnije stanovanje za cijelu Europu. 16.12.2025. https://net.hr/danas/vijesti/europska-komisija-predstavlja-plan-za-pristupacnije-stanovanje-za-cijelu-europu-e88e0fc2-da8f-11f0-9a51-9600040c8f8e
  2. Predstavništvo Europske komisije u Hrvatskoj. Europski plan za cjenovno pristupačno stanovanje 2025. 16.12.2025. https://croatia.representation.ec.europa.eu/news/komisija-poduzima-mjere-za-cjenovno-pristupacnije-stanovanje-u-cijeloj-europi-2025-12-16_hr
  3. European Commission. European Affordable Housing Plan (COM dokument, PDF). 16.12.2025. https://housing.ec.europa.eu/document/download/756915b5-d1b1-4bde-ac82-03532d2d3d90_en?filename=0.pdf 
  4. European Commission, Housing. European Affordable Housing Plan. 16.12.2025. https://housing.ec.europa.eu/european-affordable-housing-plan_en?prefLang=hr 
  5. European Commission, Housing. Pan-European Housing Investment Platform. 2025. https://housing.ec.europa.eu/pan-european-housing-investment-platform_en?prefLang=hr
  6. Eurostat. Housing in Europe, 2025 edition (Interactive publication). 2025. https://ec.europa.eu/eurostat/web/interactive-publications/housing-2025
  7. Council of the European Union. The EU’s housing crisis. 2025. https://www.consilium.europa.eu/en/policies/housing-crisis
  8. European Council. European Council meeting (23 October 2025) Conclusions (PDF). 23.10.2025. https://www.consilium.europa.eu/media/d2nhnqso/20251023-european-council-conclusions-en.pdf 
  9. European Parliament. Commission to present the EU’s Affordable Housing Plan. 15.12.2025. https://www.europarl.europa.eu/news/en/agenda/plenary-news/2025-12-15/14/commission-to-present-the-eu-s-affordable-housing-plan 
  10. European Commission, Housing. The Affordable Housing Dialogue. 2025. https://housing.ec.europa.eu/affordable-housing-dialogue_en
  11. European Commission, Joint Research Centre. Housing in the EU: more than 2 million new homes per year needed by 2035 to meet demand. 16.12.2025. https://joint-research-centre.ec.europa.eu/jrc-news-and-updates/housing-eu-more-2-million-new-homes-year-needed-2035-meet-demand-2025-12-16_en

Ogromna promjena za umirovljenike od 1. siječnja ili samo korekcija pravila?

Dnevno.hr najavljuje velike promjene za umirovljenike od 1. siječnja 2026., ali ne razlikuje uvijek zakonski usvojene mjere od političkih obećanja. Analiziramo što zaista stupa na snagu, koga obuhvaća i jesu li iznesene brojke vjerodostojne.

Autor: Josip Tomašković

Tvrdnja koja se analizira

Iz članka koji prenosi Dnevno.hr, prema dostupnom sažetku i citatima iz drugih medija, proizlazi poruka da od 1. siječnja 2026. invalidske mirovine rastu za 10%, ukida se penalizacija za prijevremene umirovljenike koji imaju 70 ili više godina (oko 137 tisuća ljudi), uvodi se godišnji dodatak na mirovinu te se najavljuje ukidanje poreza na sve mirovine kroz novi porezni zakon u 2026. godini. (1) Sve se predstavlja kao “ogromna promjena” za umirovljenike, uz ograničeno naglašavanje uvjeta i provedbenih rokova. Članak se oslanja na izjave predsjednika Hrvatske stranke umirovljenika Veselka Gabričevića dane za N1 i prenesene u više medija. U tekstu se spominje i izjava: “U 2026. godini ide novi zakon o porezima, i u tom zakonu ima jedna stavka, bit će članak u kojem će biti ukinuti porezi na sve mirovine.” (Veselko Gabričević za N1, preneseno u više medija i citirano u članku Dnevno.hr). (2) (5) (6) (7)

Područje analize

Od 1. srpnja 2025. na snazi je novi Zakon o mirovinskom osiguranju (Narodne novine 96/25), kojim se uvode izmjene usmjerene na povećanje mirovina i poticanje duljeg ostanka u svijetu rada. (3) (4) Mjere koje se u javnosti ističu za 1. siječnja 2026. odnose se na povećanje invalidskih mirovina, ukidanje penalizacije za prijevremene umirovljenike nakon navršene 70. godine života te širenje mogućnosti rada uz isplatu mirovine. Službene informacije objavljuje Hrvatski zavod za mirovinsko osiguranje (HZMO) kroz obavijesti o izmjenama i redovite statističke publikacije. U isto vrijeme, u istupima predstavnika HSU-a iznose se procjene da će “više od 200 tisuća” korisnika invalidskih mirovina dobiti povišicu od 10%, a 137 tisuća prijevremenih umirovljenika starijih od 70 godina u prosjeku 55 eura veću mirovinu nakon ukidanja penalizacije. (2) (5) (6) (7)

U paket promjena često se uključuje i godišnji dodatak na mirovinu od 6 eura po godini staža, uveden posebnim zakonom, s prvom isplatom u prosincu 2025., ali se u medijskim prikazima nerijetko navodi zajedno s mjerama “od Nove godine”. Uz to, najavljeno je i ukidanje poreza na mirovine kroz novi porezni zakon. Dio javnih nastupa taj element prikazuje kao dovršen politički cilj, dok proračunske i fiskalne analize upućuju da je dinamika provedbe podložna promjenama. (7) (11) (15)

Analiza se vodi kroz četiri pitanja:

  1.  Što prema zakonu i HZMO-u stupa na snagu 1. siječnja 2026.?
  2. Jesu li brojke o broju korisnika i visini povišica realne?
  3. Kako je tretirano ukidanje poreza na mirovine i što je u tom trenutku formalno odlučeno?
  4. Koliki je stvarni razmjer promjena u odnosu na ukupni sustav i životni standard umirovljenika?

Analiza

1. Što se zaista mijenja 1. siječnja 2026.?

Prema obavijesti HZMO-a, tri mjere započinju s primjenom od 1. siječnja 2026. (3) Prva je povećanje invalidskih mirovina. Mirovinski faktori za invalidske mirovine mijenjaju se tako da se kod potpune invalidnosti faktor povećava s 1,0 na 1,1, a kod djelomične s 0,8 na 0,9. To u praksi odgovara povećanju približno 10% za većinu korisnika invalidskih mirovina. HZMO navodi da se preračun provodi od 1. siječnja te da novi iznosi trebaju biti isplaćeni najkasnije do 31. ožujka 2026. (3)

Druga je promjena vezana uz prijevremene starosne mirovine nakon 70. godine života. ZOMO propisuje da se nakon navršene dobne granice za starosnu mirovinu više ne primjenjuje smanjeni polazni faktor, nego se prijevremena mirovina preračunava kao redovita starosna. To obuhvaća i osobe koje su 70 godina navršile ranije, ali im je mirovina i dalje trajno umanjena. HZMO potvrđuje da će se preračun provoditi po službenoj dužnosti od 1. siječnja, uz dovršetak najkasnije do kraja ožujka 2026. (3) (8)

Treća je širenje mogućnosti rada uz mirovinu. Proširuju se kategorije umirovljenika koji mogu raditi do punog radnog vremena uz isplatu dijela mirovine, uključujući starosne i prijevremene umirovljenike te korisnike obiteljske i dijela obiteljske mirovine. Uvodi se i pravilo za korisnike invalidske mirovine, kojima se omogućuje rad do 3,5 sata dnevno uz zadržavanje invalidske mirovine. (3) (8) (9)

Prema tome, datum 1. siječnja 2026. doista predstavlja početak primjene više zakonskih mjera. Ono što u medijskim prikazima često izostaje jest provedbena dinamika: dio korisnika neće dobiti uvećane isplate već u siječnju, jer se preračuni provode tijekom prva tri mjeseca 2026., a razlika se potom isplaćuje retroaktivno. Taj detalj mijenja očekivanja o “kada novac sjeda”, ali ne mijenja činjenicu da pravila stupaju na snagu s početkom godine.

2. Brojevi: 200 tisuća, 137 tisuća i 55 eura

Dnevno.hr prenosi brojke koje se pojavljuju u istupima Veselka Gabričevića i u drugim medijima. (2) (5) (6) (7) Ključne procjene su da “preko 200.000” korisnika invalidskih mirovina dobiva oko 10% veće iznose, da se penalizacija briše za 137 tisuća prijevremenih umirovljenika starijih od 70 godina uz prosjek od oko 55 eura više te da godišnji dodatak od 6 eura po godini staža obuhvaća oko 1,23 milijuna korisnika uz trošak oko 210 milijuna eura HZMO navodi da je u travnju 2025. bilo oko 1,23 milijuna korisnika mirovina, a prosječna mirovina iznosila je oko 572 eura (bez međunarodnih ugovora 644 eura). (9) U srpnju 2025. bilo je oko 82.900 korisnika invalidskih mirovina prema općem zakonu, uz prosjek oko 437 eura, dok je kategorija “starosna mirovina prevedena iz invalidske” brojila oko 62.800 korisnika uz prosjek oko 585 eura. (10) (14) Mirovina.hr, pozivajući se na HZMO, navodi da bi povećanje od 10% moglo obuhvatiti oko 160.000 korisnika invalidskih mirovina (uključujući i prevedene u starosnu), uz prosječno povećanje oko 43 eura. (11) (16) (17) Zbog toga se brojka “više od 200 tisuća” teško potvrđuje kroz javno istaknute HZMO-ove prikaze, dok se procjena od oko 160 tisuća pojavljuje kao češći referentni okvir u izvorima koji se pozivaju na HZMO. Razlika može proizlaziti iz različitog obuhvata kategorija i različitog trenutka mjerenja, ali članak Dnevno.hr ne daje dodatno objašnjenje koje bi čitatelju omogućilo provjeru zašto se koristi viša brojka. Za broj 137 tisuća prijevremenih umirovljenika starijih od 70 godina ne postoji zasebna javna tablica u navedenim izvorima, ali HZMO navodi da je u rujnu 2025. bilo oko 177 tisuća korisnika prijevremenih starosnih mirovina. (12) U tom okviru, procjena da se velika većina prijevremenih umirovljenika nalazi u starijim dobnim skupinama djeluje kompatibilno s ukupnim brojem, iako ostaje riječ o procjeni, a ne službeno objavljenoj strukturi po dobi. Prosječno povećanje od 55 eura nakon ukidanja penalizacije također je u skladu s okvirnim izračunom. Ako prosječna prijevremena mirovina iznosi oko 632 eura, a penalizacija se kod dijela korisnika kreće oko 10–15%, uklanjanje umanjenja može rezultirati povećanjem u rasponu desetaka eura, često oko 50–80 eura, ovisno o individualnim parametrima. (12) (18) Kod godišnjeg dodatka, podaci o 6 eura po godini staža, trošku oko 210 milijuna eura i obuhvatu približno 1,23 milijuna korisnika pojavljuju se u javno dostupnim izjavama i medijskim navodima koji se pozivaju na sustavske podatke. (5) (10) (19) Taj dio je numerički konzistentan s ukupnim brojem korisnika mirovina.

3. Ukidanje poreza na mirovine: usvojeno ili najavljeno

Dnevno.hr prenosi Gabričevićevu tvrdnju da će se u 2026. donijeti novi porezni zakon kojim će se ukinuti porezi na sve mirovine, te taj element prikazuje kao dio paketa mjera koji se veže uz promjene “od 1. siječnja”. (1) (2) (5) (7) Ovdje je presudno razlikovati sadržaj važećih propisa od političkih najava. Postoje javne objave i priopćenja HSU-a u kojima se ukidanje poreza opisuje kao ostvarenje programskog cilja i najavljuje kroz budući zakon. (20) Istodobno, proračunske i porezne analize u medijima upućuju da se porezne mjere mogu odgađati i revidirati te se spominje mogućnost pomicanja rokova. (15) Uz to, dostupni podaci govore da porez na mirovine predstavlja značajan prihod, posebno za lokalne jedinice, što objašnjava zašto je pitanje politički i fiskalno osjetljivo. (13) U trenutku pisanja analiziranog teksta, u navedenim izvorima ne pojavljuje se objavljen konačni tekst poreznog propisa u Narodnim novinama kojim bi ukidanje poreza na sve mirovine već bilo provedeno. Stoga se ukidanje poreza u tom trenutku može opisati kao najava, a ne kao već primijenjeno pravilo. Kada se najavljeno ukidanje poreza prezentira uz mjere koje su već ugrađene u ZOMO i opisane kroz obavijest HZMO-a, granica između “doneseno” i “najavljeno” postaje manje vidljiva. Posljedica je da čitatelj može steći dojam jednake izvjesnosti za sve elemente paketa, iako se radi o različitim razinama normativne potvrđenosti.

4. Razmjer promjena u kontekstu sustava

Formulacija “ogromna promjena” pripada vrijednosnoj procjeni, a ne provjerljivoj činjenici, no razmjer se može procijeniti kroz broj korisnika i prosječne iznose. HZMO navodi da je u travnju 2025. bilo oko 1,23 milijuna korisnika mirovina, s prosječnom mirovinom oko 572 eura (bez međunarodnih ugovora 644 eura). (9) Iz drugih javnih izvora proizlazi da velik dio umirovljenika i dalje živi uz relativno niske iznose, pri čemu je rizik siromaštva starijih osoba važan društveni indikator. (13) (14) U tom kontekstu, povećanje invalidskih mirovina za približno 10% i ukidanje penalizacije prijevremenih mirovina nakon 70. godine imaju konkretan učinak za dio populacije. Za prosječnu invalidsku mirovinu oko 419 eura, rast od 10% znači približno 40–45 eura mjesečno. (11) (16) (17) Kod dijela prijevremenih umirovljenika preračun može donijeti i više, ovisno o visini penalizacije. (12) (18) Istodobno, promjene nisu jednako raspodijeljene. Umirovljenici koji nisu u skupinama obuhvaćenima ovim ciljanim mjerama neće dobiti “posebno povećanje” u siječnju osim redovitih mehanizama usklađivanja. Godišnji dodatak od 6 eura po godini staža predstavlja jednokratnu isplatu, a ne trajno povećanje mjesečne mirovine. (10) (19) Zbog toga se opis reforme kao “ogromne” može razumjeti kao naglašavanje pozitivnih učinaka za specifične skupine, ali taj opis ne obuhvaća jednakim intenzitetom cjelokupnu populaciju umirovljenika niti rješava temeljni problem niskih mirovina za velik broj korisnika.

Zaključak

Članak Dnevno.hr prenosi poruku da od 1. siječnja 2026. na snagu stupaju mjere koje donose povećanja i nova prava (povećanje invalidskih mirovina, ukidanje penalizacije nakon 70. godine te šire mogućnosti rada uz mirovinu), uz isticanje godišnjeg dodatka i najave ukidanja poreza na mirovine. (1) (2) (3) (5) (7) Usporedba sa službenim i javno dostupnim izvorima pokazuje da mjere vezane uz invalidske mirovine, ukidanje penalizacije i rad uz mirovinu jesu dio ZOMO-a i započinju s primjenom 1. siječnja 2026., uz provedbene preračune koji se, prema HZMO-u, dovršavaju najkasnije do kraja ožujka 2026. (3) (8) Procjene o 137 tisuća korisnika prijevremenih mirovina starijih od 70 godina i prosječnom povećanju od 55 eura uklapaju se u okvir koji je moguće obrazložiti dostupnim prosjecima, iako se radi o zaokruženim procjenama, a ne javno objavljenoj evidenciji po dobi. (12) (18) Procjena “preko 200 tisuća” korisnika invalidskih mirovina koji dobivaju povećanje nije jasno potkrijepljena u prikazima koji se u izvorima pripisuju HZMO-u, gdje se češće navodi okvir oko 160 tisuća. (11) (16) (17) Ukidanje poreza na mirovine u trenutku objave analiziranog sadržaja ostaje u statusu najave, bez navedenog važećeg poreznog propisa koji bi ga već proveo. (15) (20)

Ukupno gledano, ključni dio članka o promjenama od 1. siječnja jest usklađen s onim što stoji u zakonu i službenim obavijestima, ali je dojam “ogromnosti” pojačan kroz optimističnije brojke i spajanje zakonski usvojenih mjera s poreznom najavom koja tada još nema status važeće norme. Time, ovom članku možemo dati ocjenu ,,većinski točno”. Opisane zakonske promjene doista stupaju na snagu i donose vidljiv učinak dijelu umirovljenika, no broj korisnika invalidskih mirovina vjerojatno je prikazan previsoko, a ukidanje poreza na mirovine prezentira se čvršće nego što to u tom trenutku omogućuju važeći propisi.

Vidi:

  1. Dnevno.hr. Od 1. siječnja novo pravilo za umirovljenike stupa na snagu, promjena je ogromna. 9. prosinca 2025. https://www.dnevno.hr/gospodarstvo-i-turizam/od-1-sijecnja-novo-pravilo-za-umirovljenike-stupa-na-snagu-promjena-je-ogromna-3149691
  2. N1 Hrvatska. Što čeka umirovljenike od 1. siječnja? Brisanje penalizacije za 137.000 korisnika, ukidanje poreza na mirovine. 9. prosinca 2025. https://n1info.hr/biznis/sto-ceka-umirovljenike-od-1-sijecnja-brisanje-penalizacije-za-137000-korisnika-ukidanje-poreza-na-mirovine/
  3. Hrvatski zavod za mirovinsko osiguranje. Novi Zakon o mirovinskom osiguranju – obavijest o ključnim izmjenama u mirovinskom sustavu. https://www.mirovinsko.hr/hr/novi-zakon-o-mirovinskom-osiguranju-obavijest-o-kljucnim-izmjenama-u-mirovinskom-sustavu/4049
  4. Zakon o mirovinskom osiguranju. Narodne novine 96/25. https://narodne-novine.nn.hr/clanci/sluzbeni/2025_06_96_1305.html
  5. Poslovni dnevnik. Evo što čeka umirovljenike od 1. siječnja: Mnogi će osjetiti blagodati novog zakona. 10. prosinca 2025. https://www.poslovni.hr/hrvatska/evo-sto-ceka-umirovljenike-od-1-sijecnja-mnogi-ce-osjetiti-blagodati-novog-zakona-4515509
  6. Nacional.hr. Neki su zadovoljni: Evo što čeka umirovljenike od 1. siječnja. 9. prosinca 2025. https://www.nacional.hr/neki-su-zadovoljni-evo-sto-ceka-umirovljenike-od-1-sijecnja
  7. MojeVrijeme. Gabričević: Stižu blagodati, rast će mirovine, godišnji dodatak je primjeren. 9. prosinca 2025. https://www.mojevrijeme.hr/magazin/2025/12/gabricevic-stizu-blagodati-rast-ce-mirovine-godisnji-dodatak-je-primjeren
  8. Mirovina.hr. SUH dao primjedbe na mirovinsku reformu; pogledajte koje sve izmjene traže. 15. travnja 2025. https://www.mirovina.hr/mirovine/suh-dao-primjedbe-na-mirovinsku-reformu-pogledajte-koje-sve-izmjene-traze/
  9. Hrvatski zavod za mirovinsko osiguranje. Pregled osnovnih podataka o stanju u sustavu mirovinskog osiguranja za travanj 2025. https://www.mirovinsko.hr/UserDocsImages/statistika/Osnovni-podatci-2025/osnovni-podatci-2025-05-HR.pdf?vel=1086991
  10. Hrvatski zavod za mirovinsko osiguranje. Pregled osnovnih podataka o stanju u sustavu mirovinskog osiguranja za srpanj 2025. https://www.mirovinsko.hr/UserDocsImages/statistika/Osnovni-podatci-2025/HR_Osnovni_podaci_srpanj_2025_isplata_u_kolovozu_2025.pdf?vel=1085298
  11. Mirovina.hr. Invalidske mirovine rast će za deset posto: Evo tko će dobiti povećanje. 11. ožujka 2025. https://www.mirovina.hr/mirovine/invalidske-mirovine-rast-ce-za-deset-posto-evo-tko-ce-dobiti-povecanje/
  12. Hrvatski zavod za mirovinsko osiguranje. Pregled osnovnih podataka o stanju u sustavu mirovinskog osiguranja za rujan 2025. https://www.mirovinsko.hr/UserDocsImages/statistika/Osnovni-podatci-2025/osnovni-podatci-2025-10-HR.pdf?vel=1086258
  13. Nacional.hr. Porez na sirotinju: plaćat će ga više od polovice umirovljenika, limit od 600 eura je sramotan. 22. studenoga 2025. https://www.nacional.hr/porez-na-sirotinju-placat-ce-ga-vise-od-polovice-umirovljenika-limit-od-600-eura-je-sramotan
  14. Državni zavod za statistiku. Social protection in Republic of Croatia 2023 – ESSPROS methodology. Zagreb: DZS. https://podaci.dzs.hr/media/15whdmvr/psz-2025-3-1-social-protection-in-republic-of-croatia-2023-esspros-methodology.pdf
  15. Poslovni dnevnik. U 8 posto većem proračunu nema rasterećenja plaća, osobni odbitak ostaje 600 eura. 20. studenoga 2025. https://www.poslovni.hr/hrvatska/u-8-posto-vecem-proracunu-nema-rasterecenja-placa-osobni-odbitak-ostaje-600-eura-4512108
  16. Mirovina.hr. Invalidskih mirovina s godinama sve manje: Rast će za deset posto, a tu je i opcija rada. 10. rujna 2025. https://www.mirovina.hr/mirovine/invalidskih-mirovina-s-godinama-sve-manje-rast-ce-za-deset-posto-a-tu-je-i-opcija-rada/
  17. N1 Hrvatska. Koliko iznose invalidske mirovine? Najviše umirovljenika s najnižim iznosima. 8. srpnja 2025. https://n1info.hr/biznis/koliko-iznose-invalidske-mirovine-najvise-umirovljenika-s-najnizim-iznosima-ovo-je-prosjek/
  18. Povjerenstvo za fiskalnu politiku. Mjesečna informacija PFP br. 6., rujan 2025. https://pfp.hr/hr/dogadanja/novosti/mjesecna-informacija-br-6,110.html
  19. Mirovina.hr. Ivo Bulaja (HZMO) otkrio kada će stići godišnji dodatak: Evo što u slučaju pojedinih vrsta mirovina. 2. prosinca 2025. https://www.mirovina.hr/mirovine/ivo-bulaja-hzmo-otkrio-kada-ce-stici-godisnji-dodatak-evo-sto-u-slucaju-pojedinih-vrsta-mirovina/
  20. HSU. HSU postigla cilj – 2026. ukinut će se porez na mirovine. 1. listopada 2025. https://hsu.hr/aktivnosti/hsu-postigla-cilj-2026-ukinut-ce-se-porez-na-mirovine/

Plaća od 2000 eura bez “jake škole”: realnost ili mit?

Slobodna Dalmacija prenosi niz anonimnih svjedočanstava s interneta o Hrvatima koji zarađuju više od 2000 eura mjesečno, često bez fakulteta. Koliko je ta slika u skladu sa službenim podacima o plaćama u Hrvatskoj?

Autor: Josip Tomašković

Tvrdnje koje se analiziraju

Članak Slobodne Dalmacije prenosi objave s Reddita pod naslovom:

“Evo koje sve poslove Hrvati rade za plaću veću od 2 tisuće eura: ‘Nemam neku posebno jaku školu ni kvalifikaciju’” (1). Tekst se oslanja na anonimne komentare u kojima ispitanici tvrde da u Hrvatskoj zarađuju više od 2000 eura neto, primjerice kao keramičar koji ima oko 2200 eura, vozač–tehničar u hitnoj pomoći s prekovremenim radom oko 2500 eura, voditelj servisa s oko 2000 eura, voditelj nabave i logistike s 2500 eura plus bonuse, te privatni psihoterapeut koji navodi da radi dva dana tjedno i ima 5000 eura mjesečno (1) (3) (12). Implicitna poruka članka jest da u Hrvatskoj postoji širok raspon poslova s neto plaćom iznad 2000 eura, uključujući zanimanja za koja ne treba “neka posebno jaka škola”, te da takve plaće nisu rezervirane samo za usko specijalizirane IT ili menadžerske pozicije (1) (3).

Područje analize

Ovaj fact-check ne može provjeriti istinitost pojedinačnih anonimnih svjedočanstava. Ne znamo identitet komentatora, poslodavce, stvarne ugovore ni točan broj odrađenih sati. Umjesto toga, analiziramo koliko je slika koju članak sugerira u skladu sa službenim statistikama o plaćama i dostupnim istraživanjima tržišta rada. Ključno je razumjeti što u hrvatskom kontekstu znači neto plaća od 2000 eura, kakav je raspored plaća u populaciji i u kojim se zanimanjima takva primanja realno javljaju. U tom smislu koristimo podatke Državnog zavoda za statistiku o prosječnoj i medijalnoj plaći, raspodjeli plaća po razredima te ankete specijaliziranih portala za plaće poput Mojaplaca.hr i Adorio, koji daju uvid u zarade po zanimanjima (4) (5) (6) (8) (9) (10) (11). Analizu strukturiramo kroz četiri pitanja. Prvo, koliko je 2000 eura u odnosu na prosječnu i medijalnu neto plaću u Hrvatskoj. Drugo, podudaraju li se navodi o pojedinim zanimanjima iz članka s dostupnim anketama o plaćama. Treće, kakvu sliku o tržištu rada tekst prenosi, a kakvu sliku pokazuju statistike raspodjele plaća. Četvrto, postoji li rizik da čitatelj stekne iskrivljen dojam o “normalnosti” plaća iznad 2000 eura ako se oslanja samo na ovakav izbor priča.

Analiza

A) Magična granica od 2000 eura i službena statistika

Državni zavod za statistiku navodi da je prosječna mjesečna isplaćena neto plaća po zaposlenom u pravnim osobama Hrvatske za 2023. iznosila 1148 eura (4). U prosincu 2023. prosječna neto plaća bila je 1191 euro, a medijalna neto plaća 1016 eura, što znači da je polovica zaposlenih imala plaću manju ili jednaku 1016 eura, a druga polovica veću (5). U posebnoj publikaciji o raspodjeli plaća DZS navodi vrijednosti decila neto plaća za studeni 2023. Prvi decil bio je oko 700 eura, osmi oko 1507 eura, a deveti 1870 eura neto (5). To znači da je približno desetina zaposlenih imala neto plaću veću od 1870 eura, a još manji udio prelazio je 2000 eura. Tom razinom plaće govorimo, ugrubo, o gornjem dijelu distribucije, a ne o uobičajenoj plaći prosječnog radnika. Istraživanje portala Mojaplaca.hr, koje je u članku Poslovnog dnevnika sažeto za 2023., procjenjuje da je u Hrvatskoj trećina zaposlenih imala plaću između 751 i 1000 eura, oko 35% između 1001 i 1500 eura, a ostatak su oni s nižim plaćama od 750 eura i oni iznad 1500 eura. U komentaru istraživanja navodi se da raste broj radnika čija plaća prelazi 2000 eura, ali ti radnici su i dalje manjina (6). U tom svjetlu plaća od 2000 eura neto nije nedostižna iznimka koja postoji samo u uskom sloju top–menadžera, ali je jasno da se radi o plaći u gornjem dijelu distribucije, znatno iznad prosjeka i medijana. Čak i kada takve plaće postaju češće u određenim sektorima, ostaju daleko od realnosti većine zaposlenih.

Zaključak za ovu točku: implicitna tvrdnja da je 2000 eura neto “visoka, ali dostižna” plaća u hrvatskom kontekstu u skladu je sa službenim podacima. Plaće iznad te granice postoje, rastu i nisu rezervirane samo za jedan sektor, no ostaju karakteristične za manjinu radnika.

B) Konkretna zanimanja iz članka i dostupni podaci

Članak prenosi niz anonimnih izjava. Keramičar u Zagrebu navodi da je zaposlen u firmi i da mu, ako se “isključe prekovremeni”, plaća iznosi oko 1500 eura, a s prekovremenim radom i povremenim fušom dosegne oko 2200 eura neto (1) (2) (3). Specijalizirani portal Mojaplaca.hr navodi da 80% ljudi na poziciji keramičar u Hrvatskoj zarađuje između 1199 i 2311 eura mjesečno neto. Desetina keramičara ima manje od 1199 eura, a desetina više od 2311 eura (9). Drugi portal, Adorio, navodi niži prosjek od 1301 euro neto, ali također raspon u kojem se dio radnika penje bliže 1500 eura pa i više (8). To pokazuje da je plaća keramičara od 1500 eura kao osnovica i povremeno dizanje ukupnog prihoda iznad 2000 eura uz prekovremeni rad i dodatne poslove statistički realistična, osobito u većim gradovima ili za iskusne radnike.Za vozača–tehničara u hitnoj pomoći članak navodi da osnovna plaća s dežurstvima iznosi oko 1600 eura, a s dvostruko više prekovremenih sati u hitnoj dodatnih oko 900 eura, pa ukupno “bude i do 2500 eura” neto (1). Portal Mojaplaca za poziciju vozača hitne pomoći navodi da desetina najbolje plaćenih zaposlenika ima neto plaću veću od 2221 euro, dok desetina najlošije plaćenih ima manje od 1025 eura (7). Prosjek je osjetno niži od 2000 eura, ali gornji dio distribucije pokazuje da kombinacija prekovremenog rada, dodataka i dugog staža može dovesti plaću u raspon koji sugovornik opisuje. Riječ je, međutim, o uvjetima koji podrazumijevaju dodatno opterećenje i nesigurniji raspored rada. Za voditelja nabave i logistike u građevinskoj firmi sugovornik iz članka navodi 2500 eura neto plus bonuse, službeni automobil, mobitel i laptop, uz srednju stručnu spremu i devet godina iskustva u nabavi (1) (12). Prema portalu Mojaplaca, menadžerske pozicije općenito imaju plaće oko 100% iznad nacionalnog prosjeka, a pozicije u nabavi i logistici u većim i uspješnijim tvrtkama redovito prelaze prosjek i mogu se približiti ili premašiti 2000 eura neto za iskusnije kadrove (6) (11). Pojedinačni iznos od 2500 eura ne možemo provjeriti, ali razina plaće nije u suprotnosti s podacima za slične uloge. Najekstremniji navod odnosi se na privatnog psihoterapeuta koji tvrdi da radi dva dana tjedno i ima 5000 eura mjesečno. Prosječna plaća psihoterapeuta u Hrvatskoj, prema portalu Adorio, iznosi 1437 eura neto, a najviši zabilježeni prosječni iznosi za gornji dio distribucije kreću se oko 1800 eura neto (10). Mojaplaca za psihologe navodi raspon u kojem desetina najbolje plaćenih prelazi 2000 eura neto (11). Za vlastitu privatnu praksu s visokom cijenom seanse i stabilnom klijentelom takav prihod nije nemoguć, osobito ako se radi o registriranom poduzetniku koji u dvije radne smjene tjedno zaračunava visoke satnice, no on predstavlja ekstremni, a ne tipičan slučaj u struci.

Zaključak za ovu točku: za većinu navedenih zanimanja dostupne ankete o plaćama potvrđuju da je plaća iznad 2000 eura realna za manji dio radnika, najčešće uz više iskustva, veću odgovornost i prekovremeni rad. Članak prenosi gornji segment distribucije kao ilustraciju, što je činjenično uglavnom u skladu s podacima, ali bez jasnog naglašavanja da je riječ o manjini.

C) Kakvu sliku tržišta rada članak stvara i što ostaje neizrečeno

Naslov i uvod članka stavljaju naglasak na rečenice poput: “Nemam neku posebno jaku školu ni kvalifikaciju, ali ipak imam plaću veću od 2000 eura” (1). Time se stvara dojam da se visok dohodak u današnjoj Hrvatskoj može postići relativno lako i bez visokog obrazovanja, uz naizgled “običan” posao. Implicitna poruka je optimistična: plaća od 2000 eura više nije rezervirana za uski sloj ljudi u tehnološkim ili financijskim sektorima. Statistika, međutim, pokazuje drugačiju sliku za većinu radnika. Medijalna plaća oko 1016 eura znači da polovica zaposlenih ne doseže ni polovicu iznosa na koji se članak fokusira (5). Istraživanje Mojaplaca pokazuje da najveći dio zaposlenih spada u raspon od 751 do 1500 eura neto, dok su plaće iznad 2000 eura karakteristične za manjinu, i to premda je ta manjina brojčano u porastu (6). Uz to, minimalna plaća za 2024. postavljena je na 840 eura bruto, što je i dalje daleko ispod spomenutog praga, a velik broj radnika radi upravo za minimalac ili uz malu razliku u odnosu na minimalnu plaću. Članak ne podsjeća čitatelja na ove razlike, niti naglašava da su opisane plaće uglavnom rezultat kombinacije iskustva, specifičnih vještina, tržišne potražnje i prekovremenog rada. Umjesto toga, niz osobnih priča može stvoriti dojam da je zarada od 2000 eura neto “nova normalna” za sve koji su odlučni, što nije u skladu s raspodjelom dohotka.

S druge strane, tekst jasno naznačuje da se radi o raspravi na Redditu i da je riječ o malom, samoselektirajućem uzorku ljudi koji su se javili zato što imaju plaće iznad 2000 eura. To donekle ublažava rizik pogrešnog dojma, jer čitatelj vidi da se ne radi o reprezentativnom istraživanju, nego o uvidu u specifičnu grupu ljudi (1) (3).

D) Retorika, selekcija primjera i potencijalne zablude

U retoričkom smislu članak koristi nekoliko tehnika poznatih iz popularnog ekonomskog novinarstva. Prva je fokus na jedno “mitsko” brojčano obilježje, u ovom slučaju iznos od 2000 eura, koje dobiva simboličko značenje. Druga je selekcija osobnih priča koje potvrđuju da je ta cifra dosegnuta u različitim zanimanjima i gradovima. Treća je kontrast između skromnog formalnog obrazovanja i relativno visoke plaće, što pojačava emocionalni učinak. Sve je to legitimno kao novinarski izbor, ali za potpuniju sliku nedostaje barem kratko podsjećanje na to da se radi o manjinskom segmentu tržišta rada, uz podsjetnik na prosječnu i medijalnu plaću. Članak ne tvrdi izrijekom da “većina Hrvata” ima ili može lako imati 2000 eura, ali ne koristi ni priliku da jasno kaže kako je riječ o gornjem sloju distribucije. Time ostavlja prostor da dio čitatelja zaključi kako je takva plaća gotovo standard, a svi koji su ispod nje imaju problem koji je prvenstveno osobni, a ne strukturni.

Istodobno, članak pokazuje određenu realističnost u priznavanju prekovremenog rada i dodatnih izvora prihoda. Sugovornici otvoreno govore o fuš poslovima, radu na crno i većem broju sati, čime se implicitno priznaje da je za prelazak praga od 2000 eura često potrebno više od klasične osmosatne smjene (1) (3) (9). To je važan detalj koji umanjuje mogućnost da čitatelj misli kako je dovoljna samo “prosječna” angažiranost.

Zaključak

Na temelju dostupnih podataka može se reći da članak Slobodne Dalmacije prenosi realne tipove zanimanja u kojima je, pod određenim uvjetima, moguće zarađivati više od 2000 eura neto mjesečno u Hrvatskoj. Ankete o plaćama potvrđuju da keramičari, vozači hitne pomoći, menadžeri u nabavi i privatni psiholozi u gornjem dijelu distribucije doista dosežu ili prelaze taj iznos, najčešće uz veću odgovornost, više iskustva i prekovremeni rad (6) (7) (9) (10) (11). Istodobno, službena statistika jasno pokazuje da su plaće iznad 2000 eura rezervirane za manjinu radnika. Prosječna neto plaća za 2023. bila je 1148 eura, medijalna oko 1016 eura, a deveti decil 1870 eura, što znači da 2000 eura i dalje leži u gornjem dijelu distribucije (4) (5). Članak ne navodi te brojke i ne naglašava da je riječ o manjinskom fenomenu. Time se otvara prostor da dio čitatelja stvori preoptimističnu sliku o dostupnosti takvih plaća. Sve to vodi do ocjene ,,većinski točno”. Glavna implicitna tvrdnja članka, da u Hrvatskoj postoje brojna zanimanja u kojima je moguće zaraditi više od 2000 eura neto, uključujući i ona bez fakultetske diplome, u velikoj je mjeri potvrđena službenim statistikama i anketama o plaćama. Nedostaci se odnose na to što tekst ne pokazuje jasno da je riječ o manjini radnika i da su opisane plaće često povezane s prekovremenim radom i višegodišnjim iskustvom. Zbog toga članak dijelom pojednostavljuje sliku tržišta rada, ali ne iznosi činjenično pogrešne tvrdnje o samoj mogućnosti postizanja tih plaća. (13)

Vidi:

  1. Slobodna Dalmacija. Evo koje sve poslove Hrvati rade za plaću veću od 2 tisuće eura: “Nemam neku posebno jaku školu ni kvalifikaciju”. Objavljeno 10. prosinca 2025. https://slobodnadalmacija.hr/mozaik/drustvena-mreza/evo-koje-sve-poslove-hrvati-rade-za-placu-vecu-od-2-tisuce-eura-nemam-neku-posebno-jaku-skolu-ni-kvalifikaciju-1523830?cx_linkref=sd_home_sd_nepropustite_najnovije_items
  2. Dubrovački vjesnik. Evo koje sve poslove Hrvati rade za plaću veću od 2 tisuće eura. Objavljeno 10. prosinca 2025. https://dubrovacki.slobodnadalmacija.hr/dubrovnik/vijesti/hrvatska-i-svijet/evo-koje-sve-poslove-hrvati-rade-za-placu-vecu-od-2-tisuce-eura-nemam-neku-posebno-jaku-skolu-ni-kvalifikaciju-1523861
  3. Reddit. Vi koji imate plaću veću od 2.000 € – čime se bavite? Objavljeno 2025. Dostupno na: reddit.com/r/askcroatia. https://www.reddit.com/r/askcroatia/comments/1pif6g7/vi_koji_imate_pla%C4%87u_ve%C4%87u_od_2000_%C4%8Dime_se_bavite/
  4. Državni zavod za statistiku. Prosječna mjesečna isplaćena neto plaća i prosječna mjesečna bruto plaća po zaposlenom u pravnim osobama Republike Hrvatske za 2023.    https://web.dzs.hr/hub25/place.html
  5. Državni zavod za statistiku. RAD 2023 1 2: Prosječne mjesečne neto i bruto plaće u pravnim osobama RH prema isplatnim razredima i decilima, studeni 2023.https://podaci.dzs.hr/2023/hr/58121
  6. Poslovni dnevnik. U Hrvatskoj 1,65 milijuna zaposlenih, evo kada kreću rasti realne neto plaće. Objavljeno 11. siječnja 2024. https://www.poslovni.hr/hrvatska/u-hrvatskoj-165-milijuna-zaposlenih-realne-neto-place-rastu-od-ozujka-4424378
  7. Mojaplaca.hr. Vozač hitne pomoći – plaće u Hrvatskoj. https://www.mojaplaca.hr/placa/medicina-i-socijalna-skrb/vozac-hitne-pomoci
  8. Adorio.hr. Keramičar – plaća u Hrvatskoj. https://www.adorio.hr/placa/keramicar
  9. Mojaplaca.hr. Keramičar – plaća u Hrvatskoj. https://www.mojaplaca.hr/placa/gradevina-i-nekretnine/keramicar
  10. Adorio.hr. Psihoterapeut – plaća u Hrvatskoj. https://www.adorio.hr/placa/psihoterapeut
  11. Mojaplaca.hr. Psiholog – plaća u Hrvatskoj. https://www.mojaplaca.hr/placa/edukacija-obrazovanje-i-znanost/psiholog
  12. Mojaplaca.hr. Plaće po pozicijama i istraživanje plaća u Hrvatskoj. https://www.mojaplaca.hr/placa
  13.  Ministarstvo rada, mirovinskoga sustava, obitelji i socijalne politike. Minimalna plaća od 1. siječnja 2024. godine 840 eura bruto. https://mrosp.gov.hr/vijesti/sjednica-vlade-rh-minimalna-placa-od-1-sijecnja-2024-godine-840-eura-bruto/13201

OECD ili Mikulić: što zapravo stoji iza smjena šefova državnih tvrtki

Nacionalov anonimni izvor tvrdi da smjene šefova državnih tvrtki nemaju veze s OECD prilagodbama nego služe za „pokrivanje“ afere Andrije Mikulića, no je li to istinito?

Autor: Josip Tomašković

Tvrdnja koja se analizira

U članku Berislava Jelinića objavljenom na portalu Nacional 7. prosinca 2025. navodi se da visoki izvor blizak vrhu Vlade smatra kako je „preporuka Vlade za opoziv više vodećih ljudi državnih tvrtki nipošto nije povezana s prilagodbama za ulazak Hrvatske u OECD“, nego da je glavni razlog smjena „pokrivanje“ slučaja glavnog državnog inspektora Andrije Mikulića, pri čemu su smijenjeni šefovi opisani kao „kolateralne žrtve“ afere, a odluka se pripisuje premijerovu uskom „kitchen kabinetu“ (1).  U istom tekstu izvor tvrdi da je neposredni povod za odluku o smjenama spoznaja da USKOK sprema uhićenje Andrije Mikulića te da je premijer odluku svjesno povezao sa smjenama više šefova državnih tvrtki kako bi „raspršio“ negativan učinak te korupcijske afere u javnosti (1). U zasebnom komentaru objavljenom dan ranije Nacional dodatno tvrdi da „čistka menadžera nema nikakve veze s OECD-om niti novim Zakonom“ i da je pozivanje na OECD samo političko opravdanje za unaprijed donesene kadrovske odluke (2).

Područje analize

Tvrdnja se pojavljuje u trenutku kada je Hrvatska u završnoj fazi pristupnih pregovora za članstvo u Organizaciji za gospodarsku suradnju i razvoj. Jedan od ključnih paketa usklađivanja odnosi se na način na koji država upravlja svojim poduzećima, uključujući imenovanje uprava i nadzornih odbora, transparentnost, unutarnje kontrole i ograničavanje političkog utjecaja. OECD je 2021. objavio opsežan pregled korporativnog upravljanja u državnim poduzećima u Hrvatskoj u kojem utvrđuje brojne slabosti i traži daljnje reforme (3) (4) Na temelju tog pregleda pokrenut je zajednički projekt Republike Hrvatske i OECD uz potporu Europske komisije s ciljem jačanja upravljanja državnim poduzećima, uključujući izradu i provedbu novog zakonodavnog okvira (5). Novi Zakon o pravnim osobama u vlasništvu Republike Hrvatske stupio je na snagu 1. listopada 2025. i prema stručnim analizama izričito je povezan s usklađivanjem s OECD smjernicama u pogledu korporativnog upravljanja, usklađenosti, upravljanja rizicima i unutarnjih kontrola (6).  Istodobno, krajem studenoga 2025. izbija velika korupcijska afera u kojoj je USKOK pokrenuo istragu protiv glavnog državnog inspektora Andrije Mikulića zbog sumnje na primanje znatnog iznosa mita i raznih pogodnosti od vlasnika kamenoloma, u zamjenu za pogodovanje pri postupanju državnih tijela (11) (12). U istom vremenskom okviru, na zatvorenoj sjednici Vlade razriješen je Mikulić i smijenjeno je više čelnika velikih državnih poduzeća, među njima Hrvatske pošte, HŽ Infrastrukture, ACI-ja, Hrvatske lutrije, Odašiljača i veza i HZZO-a (9) (10). Ovu tvrdnju treba provjeriti iz nekoliko kutova. Prvo, što OECD stvarno traži u području državnih poduzeća i propisuje li smjene konkretnih osoba? Drugo, kako Vlada službeno objašnjava val smjena i u kojoj se mjeri u tim objašnjenjima poziva na OECD i novi zakon? Treće, što se o aferi Andrije Mikulića i tajmingu odluke može rekonstruirati iz službenih i vjerodostojnih izvora? Na kraju, potrebno je procijeniti koliko Nacionalovi izvori kroz anonimne izjave točno opisuju činjenice, a gdje prelaze u interpretaciju motiva i politički komentar.

Analiza

1. Što OECD doista traži od Hrvatske u području državnih poduzeća

OECD Smjernice o korporativnom upravljanju državnim poduzećima čine temelj standarda koje države članice i zemlje kandidatkinje trebaju zadovoljiti. U izvješću za Hrvatsku iz 2021. OECD detaljno opisuje hrvatski sektor državnih poduzeća, pravni okvir i upravljačke prakse te zaključuje da i dalje postoji snažan politički utjecaj na imenovanja, rascjepkana vlasnička funkcija, nedovoljno samostalni nadzorni odbori i ograničena transparentnost (3) (4). Međutim, u tom dokumentu nigdje se ne zahtijeva smjena konkretnih čelnika niti se propisuje minimalan ili „dovoljan“ broj razrješenja kao uvjet za članstvo. OECD naglasak stavlja na sustavne promjene. Preporučuje jačanje profesionalne vlasničke funkcije države, jasnije razdvajanje regulatornih i vlasničkih uloga, uvođenje profesionalnih kriterija za članove nadzornih odbora i uprava, te poboljšanje unutarnjih kontrola i izvještavanja (3) (4) (5). Drugim riječima, OECD od Hrvatske očekuje da promijeni pravila igre, a ne da kroz jednokratnu kadrovsku „čistku“ smijeni određena imena. To ne znači da smjene ne mogu biti dio šire reforme, ali iz samih OECD dokumenata ne proizlazi da je netko u Parizu tražio da se baš ti direktori uklone u određenom tjednu ili uoči određenog datuma. Zato je dio obrazloženja Nacionalova izvora da „kada bi se smjene doista radile zbog OECD-a, preporuka za opoziv bilo bi puno više“ prije svega mišljenje o tome koliko bi reforma trebala biti radikalna, a ne kontračinjenica izvedena iz službenih OECD zahtjeva. Ne postoji normativni dokument koji određuje koliko smjena odgovara „stvarnoj OECD reformi“, pa taj dio ostaje u sferi političke procjene, a ne provjerljive činjenice.

2. Kako Vlada službeno objašnjava smjene i kakvu ulogu pritom ima OECD

Dan nakon zatvorene sjednice Vlade, na kojoj je razriješen Mikulić i smijenjeno više šefova državnih poduzeća, premijer Andrej Plenković dao je izjavu u kojoj navodi da su „jučerašnje smjene smjene u trenutku kada stupa novi zakon“ te da se radi o ulasku u „veliku reformu upravljanja državnim poduzećima“ (7) (8).

U istoj izjavi izričito kaže da je Vlada povezala zadnje mjesece pristupnih pregovora za članstvo u OECD s „puno ozbiljnijim, kvalitetnim i agilnim upravljanjem javnim poduzećima“, te najavljuje da će „biti još promjena“ (7) (8). To znači da se Vlada sama javno poziva na OECD i novi zakon kao okvir u kojem se kadrovske promjene provode. Priopćenja sa zatvorenog dijela sjednice Vlade, koja su posredno prenijeli mediji, navode imena smijenjenih čelnika, ali ne nude detaljna obrazloženja za pojedina razrješenja. Takvo je priopćenje prenio i Jutarnji list, koji navodi listu smijenjenih i upućuje na službeni dokument Vlade (9). Sličan sadržaj objavljuju i drugi portali, koji pišu da je Vlada u tišini smijenila niz šefova državnih firmi i institucija te navode iste osobe (10). Iz perspektive provjerljivih činjenica jasno je sljedeće. Vlada formalno objašnjava smjene kombinacijom stupanja na snagu novog zakona, dugonajavljene reforme državnih poduzeća i usklađivanja s OECD standardima. To se vidi iz službenog priopćenja i iz ponovljenih premijerovih javnih izjava (7) (8). To ne dokazuje da su motivi isključivo reformistički, ali jasno pokazuje da je OECD u vladinom narativu prisutan kao jedan od ključnih okvira. Stoga kategorična tvrdnja Nacionalova izvora da smjene „nipošto nisu povezane“ s OECD-om ne odražava službeno komuniciranu poziciju Vlade i proturječi dokumentiranim izjavama premijera (1) (7) (8).

3. Afera Andrije Mikulića i tajming odluke o smjenama

Nacional točno prenosi da je Andrija Mikulić postao središnja osoba velike korupcijske afere povezane s poslovanjem kamenoloma. Prema javno dostupnim informacijama, USKOK sumnjiči Mikulića i njegovog kuma da su od vlasnika kamenoloma primili najmanje 120 tisuća eura, a prema drugim izvorima i do 190 tisuća eura mita, uz veće količine mesa i građevinskog materijala, u zamjenu za pogodovanje u postupanju Državnog inspektorata i Ministarstva gospodarstva (11) (12). O tim sumnjama izvještavaju brojni mediji, koji navode detalje iz USKOK priopćenja, iskaze osumnjičenika i odvjetnika te tijek privođenja i ispitivanja (2) (11) (12) (13). Ključna činjenica za ovaj fact-check jest tajming. Istoga dana kada USKOK provodi akciju uhićenja, Vlada na zatvorenom dijelu sjednice razrješava Mikulića s funkcije glavnog državnog inspektora, a na istoj sjednici donosi i odluke o smjenama niza šefova državnih poduzeća (9) (13). Premijer kasnije tvrdi da Vlada nije unaprijed znala za USKOK akciju te da Mikulić nije smijenjen zato što se znalo da će biti uhićen, ali istodobno priznaje da se odluka o smjenama već dugo „stvarala“ i da predstavlja dio šire reforme državnih poduzeća (8). Činjenica da se smjena Mikulića i smjene u državnim tvrtkama dogode u istom paketu politički je vrlo upadljiva. Razumljivo je da anonimni izvori i komentatori u tome vide pokušaj da se negativni publicitet afere raspodijeli na više paralelnih vijesti. Ipak, za tvrdnju da je „glavni razlog smjena pokrivanje slučaja Mikulić“ trebalo bi imati dodatne dokaze, primjerice interne bilješke, e-mail komunikaciju ili iskaze više neovisnih izvora s pristupom odlučivanju. Takvi dokazi u javnosti zasad ne postoje. Zasad se može činjenično ustvrditi da su afera Mikulić i kadrovska čistka vremenski poklopljene i politički povezane u javnoj percepciji, ali se ne može dokazati da je upravo skandal oko mita bio jedini ili primarni razlog za sve smjene, kako to tvrdi Nacionalov izvor (1).

4. Što je u Nacionalovu tekstu činjenično, a što je pretjerivanje

Nacional i njegovi anonimni izvori točno opisuju neke elemente stvarne situacije. Točno je da je odluka donesena u vrlo uskom krugu i da su ministri, prema dostupnim informacijama, o dijelu smjena doznali tek na početku sjednice Vlade, što potvrđuju i druge medijske rekonstrukcije (1) (9) (10). Točno je da su smjene pogodile niz direktora koji su na čelu tvrtki bili dugi niz godina, uz česta imenovanja vršitelja dužnosti i nedostatak stabilnih višegodišnjih mandata, što i OECD ranije ističe kao problem loše prakse (3) (4) (5). Točno je i da je korupcijska afera u Državnom inspektoratu ozbiljna i da politički opterećuje Vladu, osobito jer se radi o osobi povezanoj s vladajućom strankom i višegodišnjim dužnosnikom (11) (12) (13). Međutim, ključna rečenica koja nosi naslov i glavnu poruku članka da smjene „nisu maknute zbog OECD-a“ nego zbog „pokrivanja“ Mikulića oslanja se isključivo na interpretaciju jednog anonimnog izvora i izostavlja službene izjave koje OECD izrijekom povezuju s reformom državnih poduzeća (1) (7) (8). Nacional ne nudi nikakav dokument koji bi potvrdio da je Vlada u internim komunikacijama dala naputak da se OECD koristi samo kao „dimna zavjesa“. Nema citata zapisnika užeg kabineta, nema e-mailova, nema potvrde drugog neovisnog izvora slične razine uključenosti. Čitatelj ostaje upućen na vjeru u prosudbu jednoga anonimnog sugovornika. Retorika u tekstu dodatno pojačava dojam. Šefovi državnih tvrtki opisuju se kao „kolateralne žrtve“ afere, a stil je izrazito emotivan, s izrazima poput „diktatorski način vladanja“ i „ja mogu sve“, što upućuje na snažno negativno vrednovanje premijera (1).Takav stil nije sam po sebi dokaz netočnosti, ali pokazuje da se faktografija isprepliće s političkim komentarom. U isto vrijeme, drugi Nacionalov tekst, objavljen dan ranije, potpuno odbacuje mogućnost da je OECD stvarno relevantan za trenutak smjena i tvrdi da „ni djeca ne bi povjerovala“ da je to pravi razlog (2). To je još jedan primjer vrlo oštrog normativnog suda koji ne počiva na dodatnim navođenim dokazima, nego na logici da bi „prava OECD reforma“ morala zahvatiti veći broj tvrtki i drugačiji postupak.

Na razini sadržaja može se reći da Nacional točno identificira dva realna elementa situacije. Prvi je da OECD i novi zakon doista traže podizanje standarda upravljanja državnim poduzećima, ali ne određuju točno tko i kada mora biti smijenjen (3) (5) (6). Drugi je da je afera Mikulić ozbiljna i politički eksplozivna te da tajming smjena nužno utječe na percepciju javnosti (11) (12) (13). Problem nastaje u trenutku kada se iz ova dva elementa izvodi vrlo čvrsta i jednoznačna tvrdnja o motivima. Iz činjenice da OECD ne propisuje imena ne slijedi da odluka „nema veze“ s OECD procesom. Iz činjenice da postoji afera Mikulić ne slijedi automatski da je ona jedini ili glavni motiv za sve smjene. Moguće je da su motivi višestruki, djelomično reformistički, djelomično politički zaštitnički. Bez dodatnih dokaza to ostaje hipoteza, a ne činjenica.

Zaključak

Na temelju službenih dokumenata OECD, vladinih priopćenja i relevantnih medijskih izvještaja može se utvrditi nekoliko stvari. OECD od Hrvatske zahtijeva temeljitu reformu upravljanja državnim poduzećima, ali ne propisuje smjenu konkretnih čelnika. Novi zakon o pravnim osobama u vlasništvu Republike Hrvatske izričito je zamišljen kao dio prilagodbe OECD standardima. Premijer i Vlada javno objašnjavaju smjene upravo kao dio „velike reforme“ povezane s OECD pristupanjem. Istodobno je nesporno da je afera Andrije Mikulića ozbiljna i da se smjena glavnog državnog inspektora i smjene šefova državnih tvrtki događaju istoga dana, što tajmingu daje jasan politički naboj. Nacionalovi izvori točno opisuju dio konteksta, ali glavna tvrdnja da smjene „nipošto nisu povezane“ s OECD procesom, nego primarno služe za „pokrivanje“ afere Mikulić, nije potkrijepljena dodatnim dokazima i suprotstavlja se javno dostupnim izjavama Vlade. Radi se prije o političkoj interpretaciji motiva nego o činjenično provjerljivoj tvrdnji. Time, ovom članku dajemo našu ocjenu ,,većinski netočno”. Ovu ocjenu dodjeljujemo zato što je jezgra tvrdnje presnažno formulirana i u suprotnosti s dokumentirano izrečenim razlozima Vlade, dok se alternativno objašnjenje motiva oslanja isključivo na jedan anonimni izvor bez dodatne dokumentarne potvrde. Istodobno, članak ispravno prepoznaje realne probleme politizacije državnih poduzeća i težinu afere Mikulić, što sprječava da ga se ocijeni kao potpuno netočan.

Vidi:

  1. Jelinić B. Dramatični detalji o smjenama šefova državnih tvrtki i slučaju Andrije Mikulića. Nacional. 7 prosinca 2025. https://www.nacional.hr/dramaticni-detalji-sefovi-drzavnih-tvrtki-nisu-maknuti-zbog-oecd-a-jer-bi-preporuka-za-opoziv-bilo-puno-vise 
  2. Nacional. Smjene menadžera i OECD: redakcijski komentar o Plenkovićevim objašnjenjima. Nacional. prosinac 2025. https://www.nacional.hr/smjene-menadzera-plenkovic-sve-je-to-zbog-oecd-a-ni-djeca-ne-bi-u-to-povjerovala-evo-zasto 
  3. OECD. OECD Review of the Corporate Governance of State Owned Enterprises: Croatia. Paris: OECD Publishing; 2021. https://www.oecd.org/en/publications/oecd-review-of-the-corporate-governance-of-state-owned-enterprises-croatia_b4a46863-en.html
  4. OECD. Croatia should take further action to improve corporate governance of its state owned enterprise sector. Paris: OECD; 8 lipnja 2021. ,: https://www.oecd.org/en/about/news/announcements/2021/06/despite-recent-reforms-oecd-says-croatia-should-take-further-action-to-improve-corporate-governance-of-its-state-owned-enterprise-sector.html 
  5. Ministarstvo prostornoga uređenja, graditeljstva i državne imovine. Improving the management of state owned enterprises in the Republic of Croatia. 25 svibnja 2022. , https://mpgi.gov.hr/news/improving-the-management-of-state-owned-enterprises-in-the-republic-of-croatia/14637 
  6. Codupo. OECD standardi u praksi: novi zahtjevi za državna i lokalna trgovačka društva. 2025. ,: https://codupo.hr/compliance-konferencija-2025/oecd-standardi-u-praksi-novi-zahtjevi-za-drzavna-i-lokalna-trgovacka-drustva
  7. Vlada Republike Hrvatske. Izjava predsjednika Vlade o smjenama čelnika državnih poduzeća i reformi upravljanja. 28 studenoga 2025. ,: https://vlada.gov.hr/vijesti/idemo-u-veliku-reformu-upravljanja-drzavnim-poduzecima-bit-ce-jos-promjena/45407
  8. Slobodna Dalmacija. Plenković: Nismo znali za akciju protiv Mikulića, nije zbog toga smijenjen, bit će još promjena. 28 studenoga 2025. ,: https://slobodnadalmacija.hr/vijesti/hrvatska/plenkovic-nismo-znali-za-akciju-protiv-mikulica-nije-zbog-toga-smijenjen-bit-ce-jos-promjena-1521062 
  9. Jutarnji list. Vlada na zatvorenom dijelu sjednice razriješila Andriju Mikulića i niz šefova hrvatskih javnih tvrtki. 27 studenoga 2025. ,: https://www.jutarnji.hr/vijesti/hrvatska/vlada-na-zatvorenom-dijelu-sjednice-razrijesila-andriju-mikulica-i-cijeli-niz-sefova-hrvatskih-javnih-tvrtki-15647120 
  10. Riportal. Čistka u državnim tvrtkama: Vlada smijenila niz šefova državnih firmi i institucija. 27 studenoga 2025. ,: https://riportal.net.hr/vijesti/cistka-vlada-u-tisini-smijenila-niz-sefova-drzavnih-firmi-i-institucija/522452
  11. Index.hr. USKOK objavio detalje o Mikuliću i kumu: uzeli ozbiljan novac i hrpu mesa kao mito. 29 studenoga 2025. ,: https://www.index.hr/vijesti/clanak/uskok-objavio-detalje-o-mikulicu-i-kumu-uzeli-ozbiljan-novac-i-hrpu-mesa-kao-mito/2735335.aspx
  12. 24sata. USKOK se oglasio o Mikuliću: dobio 190 tisuća eura mita i veće količine mesa. 29 studenoga 2025. ,: https://www.24sata.hr/news/uskok-se-oglasio-o-mikulicu-dobio-190-000-eura-mita-i-vece-kolicine-mesa-traze-istrazni-1091421 
  13. Dnevnik.hr. Završeno ispitivanje Mikulića: oglasili se njegovi odvjetnici i otkrili kako se branio. 28 studenoga 2025. ,: https://dnevnik.hr/vijesti/hrvatska/fotogalerija-pretres-mikulicevog-doma-trajao-vise-od-cetiri-sata-pogledajte-sto-su-istrazitelji-oduzeli-kad-su-zavrsili—948902.html

Rekordna imovina mirovinskih fondova: točni milijuni, pogrešne godine

Većina brojki u Hininom tekstu o „rekordnoj“ imovini mirovinskih fondova za listopad 2025. doista odgovara službenim podacima Hanfe. No u nekoliko rečenica krivo su navedene godine, a naslovno „rušenje rekorda“ ostaje retorički pojačano.

Autor: Josip Tomašković

Tvrdnje koje se analiziraju

Članak koji se provjerava je „Mirovinski fondovi ruše rekorde: Neto imovina im u listopadu porasla za 308 milijuna eura“ – Hina, objavljeno na portalu Novac/Jutarnji list 1. prosinca 2025. (1)

U tekstu se tvrdi, među ostalim, da:

  • je neto imovina obveznih mirovinskih fondova (OMF-ova) na kraju listopada 2025. iznosila 26,1 milijardu eura, odnosno 307,8 milijuna eura više nego prethodni mjesec
  • su OMF-ovi na kraju listopada imali 2.391.429 članova, „odnosno njih 3.669 ili 0,15 posto više u odnosu na rujan 2023. godine“
  • neto imovina dobrovoljnih mirovinskih fondova (DMF-ova) iznosi oko 1,6 milijardi eura uz mjesečni rast od 1,3 %
  • su Mirex-prinosi po kategorijama fondova pozitivni na mjesečnoj, godišnjoj i dugoročnoj razini.
  • mirovinski fondovi „ruše rekorde“ i nalaze se na „povijesno visokim razinama“ neto imovine. (1)

Te tvrdnje uspoređene su s mjesečnim izvješćem Hanfe za listopad 2025. i Hanfinim člankom na portalu Novac za sutra. (2) (3)

Područje analize

Hinin tekst sažima mjesečno izvješće Hanfe za listopad 2025. – ključni dokument za podatke o neto imovini, članovima, doprinosima, isplatama i prinosima mirovinskih fondova. (2) Hrvatski mirovinski sustav počiva na tri stupa: generacijskoj solidarnosti (I. stup), obveznoj individualnoj kapitaliziranoj štednji u obveznim mirovinskim fondovima (II. stup) i dobrovoljnoj kapitaliziranoj štednji (III. stup). (4) (5) Za osiguranike u oba obvezna stupa doprinos se obračunava na istu osnovicu, ali se dijeli na 15 % bruto plaće za I. stup i 5 % za II. stup. (4) (6) U takvom sustavu neto imovina fondova gotovo nužno raste: svaki mjesec slijevaju se novi doprinosi (obveznih 5 % plaće), ostvaruju se prinosi na ulaganja, a u razdobljima povišene inflacije raste i nominalna vrijednost financijske imovine. (4) (7) (9) To je važno za razumijevanje naslovnog „rušenja rekorda“.

Analiza Lažne uzbune usredotočuje se na četiri pitanja:

  1. jesu li točne brojke o neto imovini, doprinosima i isplatama obveznih fondova?
  2. kako je prikazan broj članova, osobito dio o „rujnu 2023.“?
  3. jesu li podaci o dobrovoljnim fondovima i Mirex-prinosima korektno preneseni?
  4. koliko je opravdana retorika o „rekordima“ bez dodatnog konteksta inflacije i budućih mirovina.

Analiza

1. Neto imovina i doprinosi: brojke točne i usklađene s Hanfom

Hina navodi da je neto imovina OMF-ova na kraju listopada 2025. iznosila 26,1 milijardu eura te da je bila viša za 307,8 milijuna eura (1,2 %) u odnosu na prethodni mjesec. (1) U Hanfinu mjesečnom izvješću nalazi se upravo ta formulacija: neto imovina 26,1 mlrd eura, rast od 307,8 milijuna eura ili 1,2 % u odnosu na rujan 2025. (2) Isti iznos i isti postotni rast navode se i u Hanfinom popularizacijskom tekstu na portalu Novac za sutra. (3) Članak zatim ističe da su ukupni neto doprinosi u listopadu iznosili 151,2 milijuna eura, dok su isplate po zatvaranju osobnih računa iz svih OMF-ova dosegnule 51,7 milijuna eura, što je za 7,8 milijuna eura ili 17,7 % više nego prethodni mjesec. (1) I ove brojke u potpunosti odgovaraju Hanfinim tablicama. (2) (3) Iz tih podataka vidljivo je da otprilike polovica mjesečnog povećanja imovine dolazi iz novih uplata doprinosa (151,2 milijuna eura), a ostatak iz prinosa i promjena tržišne vrijednosti imovine fondova. Taj se odnos u članku ne objašnjava, ali sam po sebi ne čini tekst netočnim.

Zaključak: podaci o neto imovini, doprinosima i isplatama obveznih fondova za listopad 2025. točni su i usklađeni s Hanfinim izvješćem. (2) (3)

2. Broj članova: točne brojke, pogrešna godina

Najjasnija faktografska pogreška odnosi se na broj članova OMF-ova. Hina piše da su fondovi na kraju listopada imali 2.391.429 članova, „odnosno njih 3.669 ili 0,15 posto više u odnosu na rujan 2023. godine“. (1) Hanfa u izvješću i sažetku navodi isti broj članova (2.391.429) i isti rast (3.669 članova, 0,15 %), ali precizira da je riječ o usporedbi s „prethodnim mjesecom“, odnosno rujnom 2025. (2) (3) Drugim riječima, brojke su pravilno preuzete, ali je godina usporedbe (2023.) pogrešno navedena u Hininom tekstu. Sadržajno, poruka nije dramatično iskrivljena: i dalje je riječ o relativno skromnom, mjesečnom rastu broja članova. No formalno, čitatelju se sugerira da se promjena mjeri u odnosu na razdoblje staro dvije godine, što je netočno i zbunjujuće. Sličan obrazac vidi se i u dijelu o mirovinskim osiguravajućim društvima i leasingu, gdje se podaci iz Hanfinog izvješća za treće tromjesečje 2025. prate godinom 2023. u novinskom tekstu. (1)  (2) I tu su brojke točne, ali je godina sustavno „ostala“ od ranijeg predloška.

Zaključak: brojčani pokazatelji o članovima i njihovom mjesečnom rastu su točni, no godina (2023. umjesto 2025.) jasno je pogrešno navedena. (3)

3. Dobrovoljni fondovi i Mirex-prinosi: bez uočenih odstupanja

Kad je riječ o dobrovoljnim mirovinskim fondovima, Hina navodi da je na kraju listopada poslovalo osam otvorenih DMF-ova s 437.491 članom i 21 zatvoreni fond s 50.419 članova; da su mjesečne uplate iznosile 12 milijuna eura, a isplate 5,8 milijuna eura, što je mjesečno povećanje isplata za 12,5 %; te da je neto imovina DMF-ova porasla na 1,6 milijardi eura, uz rast od 20,3 milijuna eura ili 1,3 %. (1) Sve te brojke nalaze se u Hanfinu izvješću s istim vrijednostima i odnosima. (2) (3) Isto vrijedi i za Mirex-prinose: mjesečni prinosi 1,23 % (A), 0,85 % (B) i 0,33 % (C), godišnji prinosi 16,75 %, 10,08 % i 2,81 %, te dugoročni (anualizirani) prinosi od početka rada fondova 8,46 %, 5,56 % i 3,30 % – sve to odgovara Hanfinim tablicama. (2) (3)

Zaključak: segment o dobrovoljnim fondovima i Mirex-prinosima faktografski je uredan; podaci su vjerno prepisani iz službenog izvora.

4. „Rušenje rekorda“: nominalno točno, ali bez realnog i inflacijskog konteksta

Naslov i nadnaslov naglašavaju da mirovinski fondovi „ruše rekorde“ i da se nalaze na „povijesno visokim razinama“ neto imovine. (1) U nominalnom smislu, to je točno: Hanfa potvrđuje da je neto imovina obveznih fondova od 26,1 mlrd eura krajem listopada 2025. dosad najviša zabilježena u eurima. (2) (3) Međutim, u sustavu u kojem se svakog mjeseca automatski uplaćuje 5 % bruto plaće u drugi stup, a plaće i zaposlenost rastu, očekivano je da se neto imovina fondova gotovo stalno penje na nove nominalne rekorde, ako su prinosi barem blago pozitivni. (4) (5) (6) Već sredinom 2025. imovina je iznosila oko 24,6 milijardi eura, da bi se u nekoliko mjeseci povećala na 26,1 milijardu, bez dramatičnih lomova. (3) Kontekst inflacije dodatno je važan: prema Hrvatskoj narodnoj banci i Eurostatu, godišnja stopa inflacije u Hrvatskoj u listopadu 2025. kreće se oko 4 %, gotovo dvostruko više od prosjeka europodručja (oko 2,1 %). (7)  (8) Na to su u javnosti više puta upozoravali i domaći mediji, ističući da Hrvatska uporno ostaje u skupini članica EU s najvišom inflacijom. (9) Drugim riječima, vrijednost imovine fondova u eurima raste, ali dio tog rasta samo odražava opći rast cijena. Bez usporedbe s inflacijom čitatelj ne može znati je li njegova štednja u fondovima realno dobila ili izgubila na kupovnoj moći. „Rekordna“ imovina ne znači automatski i rekordne realne prinose. Tekst također ne nudi nikakvu usporedbu imovine fondova s BDP-om, prosječnim plaćama ili prosječnom mirovinom. Bez takvih omjera teško je procijeniti težinu imovine u širem ekonomskom kontekstu. (4) (5)

Zaključak: formulacija o „rušenju rekorda“ nominalno je točna, ali je retorički pojačana i lišena objašnjenja o inflaciji, realnim prinosima i strukturi doprinosa. (1) (3) (9)

Ocjena 

Usporedba Hininog teksta s Hanfinim mjesečnim izvješćem i sažetkom za listopad 2025. pokazuje da je riječ o članku koji je kvantitativno velikim dijelom točan, ali s nekoliko važnih uredničkih propusta. Brojke o neto imovini obveznih i dobrovoljnih fondova, doprinosima, isplatama i Mirex-prinosima doslovno odgovaraju službenim podacima Hanfe. (2) (3) S te strane, tekst je faktografski čvrst. Istovremeno, u više se rečenica pogrešno navodi godina usporedbe: broj članova obveznih fondova opisuje se kao da je uspoređen s rujnom 2023., iako se Hanfa poziva na prethodni mjesec (rujan 2025.), a podaci o mirovinskim osiguravajućim društvima i leasingu označeni su kao da se odnose na treće tromjesečje 2023., iako izvješće govori o 2025. (1) (3) Naslovna tvrdnja da fondovi „ruše rekorde“ u nominalnom je smislu točna – neto imovina jest na povijesno najvišoj razini – ali bez ikakvog objašnjenja o inflaciji, obveznim doprinosima i strukturi ulaganja može čitatelja navesti na zaključak da ti rekordi znače i iznimno dobre realne prinose i sigurno visoke buduće mirovine, što iz samih brojki ne slijedi. (4) (5) (7) (9) Zbog toga se članak razvrstava u kategoriju „većinski točno“: podaci su preuzeti korektno, ali im nedostaje ključan kontekst, a nekoliko jasno pogrešnih godina u tekstu pokazuje manjak uredničke preciznosti.

Vidi:

  1. Hina. Mirovinski fondovi ruše rekorde: Neto imovina im u listopadu porasla za 308 milijuna eura. Novac.jutarnji.hr. 1. prosinca 2025. https://novac.jutarnji.hr/novac/aktualno/mirovinski-fondovi-rekordna-imovina-listopad-2025-15648216 
  2. Hrvatska agencija za nadzor financijskih usluga (Hanfa). Mjesečno izvješće za listopad 2025. Hanfa.hr. Objavljeno 25. studenoga 2025. https://www.hanfa.hr/vijesti/mjesecno-izvjesce-za-listopad-2025
  3. Hrvatska agencija za nadzor financijskih usluga (Hanfa). Imovina članova mirovinskih fondova iznosila je 26,1 milijardi krajem listopada. Novaczasutra.hr. 25. studenoga 2025. https://www.novaczasutra.hr/clanci/imovina-clanova-mirovinskih-fondova-iznosila-je-26-1-milijardi-krajem-listopada/
  4. Vlada Republike Hrvatske. Sustav mirovinskog osiguranja. Središnji državni portal https://gov.hr/hr/sustav-mirovinskog-osiguranja/846 
  5. Ministarstvo rada, mirovinskoga sustava, obitelji i socijalne politike. Kapitalizirana štednja (II. i III. stup). MSS.gov.hr. https://mss.gov.hr/kapitalizirana-stednja-ii-i-iii-stup/116
  6. Porezna uprava. Radnik – doprinosi iz plaće. Porezna-uprava.gov.hr.  https://porezna-uprava.gov.hr/hr/radnik/4451
  7. Hrvatska narodna banka. Komentar o kretanju inflacije u Hrvatskoj, listopad 2025,.https://www.hnb.hr/-/komentar-o-kretanju-inflacije-u-listopadu-2025
  8. Eurostat. Euro area annual inflation down to 2.1% in October 2025. https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-19112025-ap
  9. Index.hr. Hrvatska među državama EU s najvišom inflacijom: gotovo dvostruko iznad prosjeka eurozone. 3. prosinca 2025. https://www.index.hr/vijesti/clanak/hrvatska-ima-dvostruko-vecu-inflaciju-od-europskog-prosjeka/2736061.aspx

“Najviši javni izdaci, najniži troškovi”? Superlativi o hrvatskom zdravstvu jači od brojki

Hrvatska je, prema riječima državnog tajnika Tomislava Dulibića u emisiji “Otvoreno”, zemlja s najvišim udjelom javnog financiranja zdravstva i najnižim troškovima “iz džepa” u Europskoj uniji.

Autor: Josip Tomašković

Tvrdnje koje se analiziraju:

  1. “Hrvatska ima najviši udio javnih izdataka za zdravstvo u Europskoj uniji.”
  2. “Out-of-pocket izdaci kod nas su najniži u EU.”
  3. “Građanima se uzima gotovo 2 posto ukupnog zdravstvenog proračuna, a sustav je i dalje podfinanciran.”

— HRT, emisija “Otvoreno” krajem studenoga 2025., prema izvještaju portala Nacional od 26. 11. 2025. (9)

Područje analize

Tvrdnje se izgovaraju u kontekstu žestoke javne rasprave o poskupljenju dopunskog zdravstvenog osiguranja HZZO-a s 9,29 na 15 eura mjesečno. Pritom se Dulibić poziva na europske usporedbe kako bi opravdao sustav u cjelini i smanjio politički pritisak zbog viših premija, dok oporba naglašava teret koji dopunsko predstavlja za kućne budžete. (9)

Za provjeru je ključno precizno definirati:

  • što znači “udio javnih izdataka za zdravstvo” (koji pokazatelj se koristi, za koju godinu, i za koje zemlje)
  • kako se mjere “out-of-pocket” izdaci (udio u ukupnoj zdravstvenoj potrošnji, po glavi stanovnika, udio u dohotku kućanstava itd.)
  • koliki je stvarni fiskalni značaj dopunskog osiguranja u proračunu HZZO-a i je li izjava o “gotovo 2 % proračuna” brojčano utemeljena.

U ovom tekstu oslanjamo se na:

  • najnovije sažetke zdravstvenih sustava i profile država koje objavljuje Europska opservatorija za zdravstvene sustave i politike, u suradnji s OECD-om i Europskom komisijom (1)
  • službena izvješća HZZO-a za 2024. godinu i dokumente o izvršenju financijskog plana (6) (7)
  • nedavni diplomski rad koji sumira HZZO-ove podatke o dopunskom osiguranju (8).

Analiza je strukturirana u četiri kuta:

(A) retorika i što točno tvrdi Dulibić;

(B) javno financiranje zdravstva – je li Hrvatska stvarno “prva u EU”

(C) izdaci iz džepa – jesu li hrvatski građani zaista u “najboljem” položaju

(D) što brojke kažu o izjavi da dopunsko “uzima gotovo 2 % zdravstvenog proračuna”.

Analiza

A) Što točno tvrdi Dulibić – i kakvu sliku time stvara?

Dulibić u emisiji tvrdi da Hrvatska ima najviši udio javnih izdataka za zdravstvo u EU i da su “out-of-pocket izdaci kod nas najniži u EU”. (9) 

Radi se o klasičnom superlativnom okviru: umjesto formulacija poput “među najvišima” ili “među najnižima”, koriste se apsolutni izrazi “najviši” i “najniži”. Time se:

  • vješto sugerira jedinstvena iznimnost Hrvatske u EU (“mi smo prvi”, “najbolji”)
  • izostavlja pojašnjenje o kojem se točno pokazatelju i godini radi (udio javnih sredstava u ukupnoj potrošnji, udio javnih sredstava u BDP-u, nešto treće?)
  • zanemaruje činjenica da više zemalja u EU dijeli sličan profil – vrlo visok javni dio financiranja i vrlo nizak udio plaćanja iz džepa, a ne samo Hrvatska. (1) (2)

Retorički efekt: u emisiji o poskupljenju dopunskog, u kojoj gledatelji prirodno osjećaju frustraciju zbog većih računa, Dulibićev nastup pomiče fokus s pitanja “tko će platiti više” na priču da je Hrvatska na vrhu Europe po solidarnosti. To je legitiman politički okvir, ali kao činjenična tvrdnja zahtijeva provjeru brojkama.

B) Udio javnih izdataka – je li Hrvatska doista “prva u EU”?

Što kažu službeni podaci za Hrvatsku?

Prema sažetku zdravstvenog sustava za Hrvatsku koji je 2024. objavila Europska opservatorija, približno:

  • 84,1 % ukupne potrošnje za zdravstvo financirano je iz javnih i obveznih shema (država i obvezno zdravstveno osiguranje)
  • oko 9,4 % dolazi iz izravnih plaćanja kućanstava (out-of-pocket)
  • oko 5,1 % iz dobrovoljnog zdravstvenog osiguranja.

Prosjek EU-a je pritom oko 75,5 % javnog financiranja, uz veći udio izdvajanja iz džepa i dobrovoljnog osiguranja. (1) (2)

To znači da je Hrvatska značajno iznad prosjeka EU-a po udjelu javnog financiranja i da se objektivno nalazi u “gornjoj skupini” zemalja po tom kriteriju. Međutim, iz toga još uvijek ne slijedi da je baš prva u Uniji.

Kako stoje druge članice EU-a?

  • Luksemburg: u sažetku zdravstvenog sustava za Luksemburg stoji da je 2022. godine oko 86,1 % ukupne potrošnje za zdravstvo financirano javno, a tek 8,7 % izravno iz džepova kućanstava. (3)
  • Francuska: u profilu iz 2019. navodi se da su javne i obvezne sheme pokrivale 83,7 % zdravstvene potrošnje, dok OOP iznosi oko 9,3 % – najniži udio u EU u tom promatranom razdoblju. (4)
  • Švedska i Danska: u publikaciji Health at a Glance: Europe navodi se da je u EU 2020. u prosjeku oko 81 % potrošnje financirano javno, dok su Švedska i Danska među državama gdje javna i obvezna shema pokriva oko 85 % ukupne zdravstvene potrošnje. (5)

U različitim godinama i publikacijama “prvo mjesto” prema udjelu javnog financiranja izmjenjuju upravo ove zemlje – Luksemburg, Danska, Švedska i Francuska – dok je Hrvatska vrlo visoko, ali ne na apsolutnom vrhu. (1) (2) (3) (5) Što to znači za Dulibićevu tvrdnju? Istina je da je Hrvatska iznad prosjeka EU-a i da spada u najvišu skupinu po udjelu javnih i obveznih izvora financiranja zdravstva. (1) (2) Dostupni podatci ne potvrđuju da je Hrvatska zemlja s najvišim udjelom javnih izdataka u EU – postoje države s barem jednako visokim ili višim udjelom javnog financiranja. (3) (4) Superlativ “najviši” stoga je preuveličavanje. Korektnije bi bilo reći da je Hrvatska “među državama s najvišim udjelom javnih izdataka u EU”.

C) Out-of-pocket izdaci – jesu li hrvatski građani zaista u “najboljem” položaju u Uniji?

Definicija pojma

“Out-of-pocket” izdaci (OOP) su izravna plaćanja kućanstava za zdravstvene usluge i robu (participacije, privatne usluge, lijekovi itd.) koja se ne refundiraju kroz javno ili dobrovoljno osiguranje. Radi se o ključnom pokazatelju financijske zaštite – što je udio OOP veći, to je veći rizik da troškovi liječenja gurnu kućanstva u dug ili siromaštvo. (1) (2) (5)

Gdje je Hrvatska na ljestvici OOP-a?

Isti sažetak za Hrvatsku pokazuje da OOP čini oko 9,4 % ukupne zdravstvene potrošnje, značajno ispod prosjeka EU-a od oko 15 %. (1) (2) To Hrvatsku doista svrstava u skupinu zemalja s niskim udjelom plaćanja iz džepa.

Međutim, usporedbe s drugim zemljama pokazuju da Hrvatska nije jedina u tom “klubu”:

Za Francusku se u profilu 2021. navodi da ima najniži udio OOP-a među svim državama EU-a – oko 9,3 % naspram prosjeka EU-a od 15,4 % u promatranoj godini. (4) Za Luksemburg sažetak iz 2024. navodi da OOP čini oko 8,7 % zdravstvene potrošnje – dakle još nešto manje od hrvatskih 9,4 %. (3) Nizozemska i neke druge zemlje također imaju OOP osjetno ispod EU prosjeka, iako ne nužno niži od Hrvatske. (5) (7) (10)

Drugim riječima, Hrvatska je među državama s najnižim udjelom OOP-a u EU, ali dostupni podaci pokazuju da najmanje dvije članice (Francuska i Luksemburg) imaju jednake ili niže udjele OOP-a od Hrvatske, barem u nekim nedavnim godinama. (3) (4) Niti jedan analizirani izvor ne potvrđuje tvrdnju da je Hrvatska jedina ili nedvojbeno prva po najmanjem OOP-u.

Manipulativni element

Kao i kod javnog financiranja, Dulibić koristi apsolutni superlativ (“najniži”) umjesto relativnog (“među najnižima”), bez navođenja godine, izvora ni pokazatelja. Time se stvara dojam da su hrvatski građani u najboljem financijskom položaju u cijeloj EU, dok podaci pokazuju nijansiraniju sliku: Hrvatska jest u donjem dijelu ljestvice OOP-a, ali ne nužno na samom dnu. (1) (5) (10)

D) “Građanima se uzima gotovo 2 % zdravstvenog proračuna” – što kažu brojevi HZZO-a?

Krstičević tvrdi da se građanima kroz dopunsko “uzima gotovo 2 posto ukupnog zdravstvenog proračuna”. (9) Riječ je o sekundarnoj tvrdnji, ali važnoj za razumijevanje koliko je dopunsko fiskalno značajno.

Koliko dopunsko donosi HZZO-u?

Prema Izvješću o poslovanju HZZO-a za 2024. godinu, dopunsko zdravstveno osiguranje je u 2024. ostvarilo 148,2 milijuna eura prihoda od naplaćenih premija; dio tog iznosa (oko 32,7 milijuna eura) transferira se obveznom osiguranju, no na razini HZZO-a to je i dalje prihod unutar sustava. (6) Istodobno, prema obrazloženju izvršenja financijskog plana, ukupni prihodi HZZO-a za 2024. planirani su na oko 6,0 milijardi eura. (7)

Ako usporedimo ova dva broja:

  • 148,2 milijuna / 6.013,6 milijuna ≈ 2,5 %.

Dakle, prihodi od dopunskog sudjeluju s približno 2,5 % u ukupnim prihodima HZZO-a. (6) (7)

Kako to stoji prema tvrdnji od “gotovo 2 %”?

S čisto računskog stajališta, brojka “gotovo 2 %” podcjenjuje stvarni udio (2,5 %), no u političkom govoru “gotovo 2 %” i “oko 2,5 %” su relativno bliske vrijednosti; razlika je osjetna stručnjacima, ali prosječnom gledatelju može zvučati zanemarivo.

Ovdje je zanimljivo da su dva glavna narativa u emisiji u napetosti, ali ne nužno kontradiktorna:

  • HZZO naglašava da je dopunsko “kap u moru” financiranja (samo nekoliko postotaka ukupnih prihoda);
  • oporba ističe da je riječ o “gotovo 2 % zdravstvenog proračuna” koji se izravno uzima od 1,6–2 milijuna ljudi koji plaćaju dopunsko (8) (9).

Obje izjave mogu biti retorički točne unutar svog okvira: 2,5 % je mali udio u ukupnom proračunu, ali velik teret za pojedina kućanstva, osobito u nižim dohodovnim skupinama. Za razliku od Dulibićevih superlativa, ova tvrdnja je brojčano relativno blizu onome što pokazuju službene brojke – samo je neprecizno zaokružena i bez jasnog objašnjenja denominatora (“proračun HZZO-a” ili ukupni javni izdaci za zdravstvo?).

Zaključak

Navedene tvrdnje i članak možemo ocijeniti kategorijom ,,većinski netočno”. Primarne tvrdnje Tomislava Dulibića da Hrvatska ima “najviši udio javnih izdataka za zdravstvo u EU” i “najniže out-of-pocket izdatke u EU” nisu potkrijepljene dostupnim službenim podacima. Hrvatska se doista nalazi iznad prosjeka EU-a po udjelu javnog financiranja i ima relativno nizak udio plaćanja iz džepa te je opravdano reći da je “u vrhu” ili “među zemljama s najvišim udjelom javnog financiranja” i “među zemljama s najnižim OOP-om”. (1) (2) Međutim, usporedbe s publikacijama za Luksemburg, Francusku, Dansku i Švedsku pokazuju da se prvo mjesto u ovim kategorijama mijenja između nekoliko država te da Hrvatska nije jasno, stabilno i jedino “prva” u EU ni po udjelu javnog financiranja ni po udjelu OOP-a. (3) (4) (5)

Zbog toga je ključni dio poruke – da je Hrvatska apsolutni rekorder EU-a – netočan, iako smjer usporedbe (visok javni udio, nizak OOP) odgovara stvarnosti. To je tipičan slučaj preuveličavanja putem superlativa, bez transparentnog navođenja izvora i metodologije.

Sekundarna tvrdnja Miše Krstičevića da dopunsko građanima “uzima gotovo 2 % ukupnog zdravstvenog proračuna” brojčano je blizu službenim podacima, ali precizniji izračun pokazuje udio od oko 2,5 % prihoda HZZO-a. (6) (7) Tu je problem manje u točnosti, a više u izostavljanju objašnjenja referentne baze (koji “proračun” točno) i u potencijalno dramatičnom uokvirenju podatka.

Izvori:

  1. European Observatory on Health Systems and Policies. Croatia: Health system summary 2024. Brussels: World Health Organization; 2024. https://eurohealthobservatory.who.int/publications/i/croatia-health-system-summary-2024
  2. OECD, European Commission, European Observatory on Health Systems and Policies. Croatia: Country Health Profile 2023. State of Health in the EU. Paris/Brussels;2023. https://www.oecd.org/content/dam/oecd/en/publications/reports/2023/12/croatia-country-health-profile-2023_9d50640a/8a7eadc9-en.pdf
  3. European Observatory on Health Systems and Policies. Luxembourg: Health system summary 2024. Brussels: World Health Organization; 2024. https://eurohealthobservatory.who.int/publications/i/luxembourg-health-system-summary-2024
  4. OECD, European Commission, European Observatory on Health Systems and Policies. France: Country Health Profile 2021. State of Health in the EU. Paris/Brussels; 2021. https://www.oecd.org/en/publications/france-country-health-profile-2021_7d668926-en.html
  5. OECD, European Commission. Health at a Glance: Europe 2022. Paris: OECD Publishing; 2022 https://www.oecd.org/en/publications/health-at-a-glance-europe-2022_507433b0-en.html
  6. Hrvatski zavod za zdravstveno osiguranje (HZZO). Izvješće o poslovanju HZZO-a za 2024. godinu. Zagreb: HZZO; 2025.) https://hzzo.hr/sites/default/files/inline-files/Izvje%C5%A1%C4%87e%20o%20poslovanju%20HZZO-a%20za%202024.%20godinu.pdf
  7. HZZO. Obrazloženje izvršenja financijskog plana HZZO-a za 2024. godinu. Zagreb: HZZO; https://hzzo.hr/sites/default/files/inline-files/Obrazlo%C5%BEenje%20izvr%C5%A1enja%20financijskog%20plana%20HZZO-a%20za%202024_0.docx
  8. Markulin M. Financiranje hrvatskog zdravstvenog sustava [diplomski rad]. Opatija: Fakultet za menadžment u turizmu i ugostiteljstvu, Sveučilište u Rijeci; 2025. https://repository.fthm.uniri.hr/theses/fthm:6657/show-file/0
  9. I.P. ŽESTOKA RASPRAVA Zaiskrilo zbog poskupljenja dopunskog: ‘Kap u moru lošeg financiranja’. Nacional.hr; 26. 11. 2025. Dostupno na: https://www.nacional.hr/zestoka-rasprava-zaiskrilo-zbog-poskupljenja-dopunskog-kap-u-moru-loseg-financiranja/#google_vignette
  10. Organisation for Economic Co-operation and Development, & European Union. (2022). Health at a glance: Europe 2022: State of health in the EU cycle. OECD Publishing. https://doi.org/10.1787/507433b0-en

‘Kamate su “isparile”, Grad je “zaboravio”: što zapravo znamo o Kerumovu dugu i drugim sporovima u Splitu?’

Više je teških tvrdnji izrečeno o dugu tvrtke Lora produkt prema Gradu Splitu, zastari kamata i „pogodovanju“; pravni okvir i dostupni dokumenti pokazuju da dio narativa ostaje nedokazan, a dio moguć — ali ne i potkrijepljen konkretnim brojkama.

Autor: Josip Tomašković

Tvrdnje koje se analiziraju

Primarne tvrdnje (iz Slobodne Dalmacije, 12. 11. 2025.) (1)

  1. „Kako je Grad Split ‘zaboravio’ na Kerumov dug za stambeni kompleks u Lori? Kad su se sjetili, kamate su već zastarjele!“
  2. Na tematskoj sjednici Gradskog vijeća 3. rujna 2025. izrečena je optužba da je gradski pročelnik pogodovao tvrtki Lora produkt Željka Keruma.
  3. Grad Split je „pet godina spavao“ oko naplate, pa je zato došlo do zastare kamata. 
  4. Porez na nekretnine u Splitu ide s 1,99 €/m² na 5 €/m²“ — najava uoči sjednice, uz tvrdnju da će to „izbrisati mnoge male iznajmljivače“. 

Područje analize

Ovdje se razmatra pravni okvir komunalnog doprinosa i zastare potraživanja, status i dokazivost konkretnog duga (glavnica i kamate), te medijska interpretacija („zaborav“, „isparile kamate“, „pogodovanje“). Pritom su ključni Zakon o komunalnom gospodarstvu i Zakon o obveznim odnosima (opći i posebni rokovi zastare), kao i službene ili vjerodostojne objave koje potvrđuju datume dospijeća, eventualne prekide zastare i procesne radnje Grada. (1), (3), (7), (9), (12), (15).

Zašto je važno? Tvrdnje impliciraju financijski gubitak za proračun Grada Splita i mogući propust u službama koje upravljaju javnim potraživanjima; to je tema od javnog interesa. Analiza će se voditi kroz četiri kuta:

  1. Pravni okvir: što zakon kaže o komunalnom doprinosu i zastari (glavnica vs. kamate, prekid/prekoračenje rokova). (1), (3), (12), (15)
  2. Faktografija slučaja Lora produkt: što u članku jest, a što nije dokumentirano (iznosi, datumi, radnje Grada).
  3. Retorika i moguće manipulacije: „zaborav“, „isparile kamate“, „pogodovanje“.
  4. Sekundarna tvrdnja o porezu na nekretnine: stvarni raspon po zakonu i što znači lokalna odluka. (4), (7), (11), (14)

Analiza

1) Pravni okvir: komunalni doprinos, kamate i zastara

Komunalni doprinos je uređen Zakonom o komunalnom gospodarstvu; njime se definiraju plaćanje doprinosa i nadležna rješenja jedinica lokalne samouprave. (1) U pravilu, visinu i zoniranje propisuje gradskom odlukom predstavničko tijelo; za Split postoje odluke i izmjene kroz službene glasnike (npr., 2010. izmjene visine doprinosa). (1), (5), (6), (10) Zakon predviđa i specifične izuzetke (npr. kod uklanjanja i građenja jednake ili manje volumetrije), no u ovoj provjeri to je sporedno osim ako bi utjecalo na postojanje obveze Lora produkta uopće. (8)

Zastara: Opći okvir daje Zakon o obveznim odnosima — opći rok je 5 godina (a za neka međusobna trgovačka potraživanja 3 godine). (2), (9), (13), (17) Za komunalne naknade/doprinose postoji važna nijansa: ovrha na temelju izvršnog rješenja i upravnog postupka vuče posebna pravila o zastari prava na izvršenje; u protivnom se primjenjuje opći režim iz ZOO-a. (12), (15) Prekid zastare nastupa npr. podnošenjem tužbe, priznanjem duga ili djelomičnim plaćanjem; tada rok teče iznova. (2), (12), (15)

Zaključak ove točke: pravno je moguće da kamate zastare, pogotovo ako nije bilo radnji Grada koje bi prekidale rok. No, za potvrdu u konkretnom predmetu trebaju datumi dospijeća, dokaz o (ne)poduzimanju radnji i status rješenja/ovrhe — toga u članku nema u brojkama i dokumentima. 

2) Što je konkretno dokazano u tekstu o Lora produktu?

Iz članka proizlazi da se radi o dugu Lora produkta (tvrtka Željka Keruma) prema Gradu Splitu po osnovi neplaćenog komunalnog doprinosa za stambeni kompleks u Lori te da je na sjednici 3. rujna 2025. izrečena optužba o „pogodovanju“. No, ključne stavke nedostaju:

  • Nema iznosa glavnice i kamata, ni datuma dospijeća i zadnje radnje Grada (npr. opomena, tužba, ovrha, nagodba).
  • Nema skena/oznaka rješenja (izvršnost), pa se ne može utvrditi koji zastarni režim vrijedi (upravni/ovršni ili opći).
  • Nema potvrde prekida zastare (ili izostanka prekida) — što je presudno za bilo kakav zaključak o „isparavanju“ kamata.

Drugim riječima, članak nije pružio dokumentarne dokaze (broj rješenja, datum, iznos, postupovna radnja) koji bi omogućili preciznu provjeru je li doista nastupila zastara kamata i, ako jest, zašto (pasivnost ili procesna pogreška). U tom smislu, izrečena je ozbiljna sumnja, ali ne i dokazana činjenica. (16), (17)

3) Retorika i potencijalne manipulacije

„Grad je ‘zaboravio’“ je vrijednosna ocjena, a ne činjenično utvrđenje; „kamate su već zastarjele“ zvuči kao konačna činjenica bez datuma i akata. U naslovu i uvodu korištene su snažne formulacije („pet godina ‘spavali’“, „isparile kamate“) koje emocionalno sugeriraju nemar i štetu bez istovremene prezentacije dokaza. To je retorička strategija koja može voditi pretjerivanju i cherry-pickingu (naglašavanje dijela duga — kamata — bez konteksta o glavnom potraživanju i procesnim radnjama).

„Pogodovanje“ je teška optužba. Ako dolazi iz vijećničke izjave (politički govor), tada je dužnost redakcije tražiti dokumentarni temelj (npr. spisi, zapisnici, interne upute, odluke), ili barem službeno očitovanje prozvanog odjela/pročelnika. Članak upućuje da je riječ o konstataciji na sjednici (3. rujna 2025.), ali ne prilaže dokumente. Bez toga se radi o navodu, ne o dokazanoj činjenici.

Što nedostaje:

  • vremenska linija (dospijeće → zadnja radnja Grada → trenutak navodne zastare);
  • razlučivanje glavnice i kamata (je li zastara obuhvatila samo kamate, a glavnica i dalje živi?);
  • status eventualne ovrhe/tužbe/nagodbe;
  • relevantni gradski dokumenti ili izvadci iz predmeta.

Bez toga se ne može prijeći s razine političke izjave i medijskog naslova na razinu dokazive činjenice.

4) Sekundarna tvrdnja: „Porez na nekretnine skače na 5 €/m²“

Tvrdnja se pojavila u istom dnevnom kontekstu (današnja sjednica GV-a). Prema Zakonu o lokalnim porezima, zakonski raspon za porez na nekretnine iznosi 0,60–8,00 €/m² godišnje (izmjene iz prosinca 2024.). (4), (7), (11), (14) Stoga je lokalna odluka, unutar tog raspona,  formalno moguća. Najava rasta sa 1,99 €/m² na 5 €/m² spada u dopušteni raspon; je li to doneseno i s kojim obrazloženjem (projekcije prihoda, učinci na iznajmljivače) — pitanje je odluke GV-a i službenog zapisnika/odluke, a ne same vijesti.

Napomena o metodologiji: tvrdnje tipa „izbrisati će mnoge iz unosnog posla“ su prediktivne/ocjenske i zahtijevaju ekonometrijsku/analitičku podlogu (npr. broj iznajmljivača u osjetljivim zonama × razlika poreza × marže). Budući da medijski tekst to ne pruža, takva formulacija ostaje nedokazana (value claim), iako je zakonska osnova raspona točna.

Zaključak

Tvrdnja 1 (naslovna): „Grad je ‘zaboravio’ na Kerumov dug, kamate su zastarjele.“

Ocjena Lažne uzbune: NEODLUČIVO / NEOCJENJIVO.

  • Obrazloženje: pravno je moguće da su kamate zastarjele (postoji opći i posebni zastarni režim, uz mogućnost prekida), ali nedostaju ključni dokazi (iznosi, datumi dospijeća, status rješenja/ovrhe, zadnje radnje Grada) da bismo zaključili da se to doista dogodilo i zbog čijeg propusta. Članak iznosi ozbiljnu sumnju, ali ne nudi dokumentarni dokaz.

Tvrdnja 2: „Pročelnik je pogodovao tvrtki Lora produkt.“ 

Ocjena Lažne uzbune: NEODLUČIVO / NEOCJENJIVO.

  • Obrazloženje: riječ je o političkoj optužbi izrečeno na sjednici; bez spisa, rješenja, e-pošte/akata i službenih očitovanja — tvrdnja nije dokaziva u javno dostupnim izvorima iz članka.

Tvrdnja 3: „Grad je pet godina ‘spavao’.“

Ocjena Lažne uzbune: NEODLUČIVO / NEOCJENJIVO.

  • Obrazloženje: treba vremensku liniju radnji Grada (opomene, tužbe, ovrhe, nagodbe). Članak ne daje datume; bez njih se ne može zaključiti je li postojao prolongirani propust.

Sekundarna tvrdnja 4: „Porez na nekretnine skače na 5 €/m².“

Ocjena Lažne uzbune: TOČNO.

  • Zakon dopušta 0,60–8,00 €/m²; odluka na 5 €/m² je u okviru zakona. No učinci („izbrisati će mnoge“) su nedokazani bez analize.

Prema standardima Lažne uzbune, konačna ocjena tvrdnji iz članka o Lora produktu bila bi ,,većinski netočno”. Ta ocjena proizlazi iz činjenice da ključni empirijski elementi (iznosi, datumi, akti, status ovrhe/tužbe/nagodbe, prekidi zastare) nisu javno predočeni. Bez njih nije moguće točno zaključiti o zastari kamata niti o uzročno-posljedičnoj vezi s navodnim „zaboravom“ ili „pogodovanjem“.

Vidi:

  1. Slobodna Dalmacija. Kako je Grad Split ‘zaboravio’ na Kerumov dug za stambeni kompleks u Lori? Kad su se sjetili, kamate su već zastarjele! (Urukalo V.). 12. 11. 2025.; https://www.slobodnadalmacija.hr/split-i-zupanija/split/kako-je-grad-split-zaboravio-na-kerumov-dug-za-stambeni-kompleks-u-lori-kad-su-se-sjetili-kamate-su-vec-zastarjele-1517112
  2. Narodne novine. Zakon o komunalnom gospodarstvu (NN 68/18 i dr.). Dostupno na: https://narodne-novine.nn.hr/clanci/sluzbeni/2018_07_68_1393.html
  3. Zakon.hr. Zakon o obveznim odnosima (pročišćeni prikaz). Dostupno na: https://www.zakon.hr/z/75/zakon-o-obveznim-odnosima 
  4. Zakon.hr. Zakon o lokalnim porezima – čl. 26. (0,60–8,00 €/m²). Dostupno na: https://www.zakon.hr/z/875/zakon-o-lokalnim-porezima
  5. Split – Službeni glasnik. Odluka o komunalnom doprinosu (izvadak, 2010.). Dostupno na: https://split.hr/DesktopModules/Bring2mind/DMX/API/Entries/Download?language=hr-HR&Command=Core_Download&EntryId=4461&PortalId=0
  6. Legalizacijagradnje.com. Odluka o komunalnom doprinosu – Grad Split (informativni prijepis, 2010.). Dostupno na: http://www.legalizacijagradnje.com/wp-content/uploads/2011/10/ODLUKA_Komunalni_Split.pdf
  7. Narodne novine. Zakon o izmjenama i dopuni Zakona o lokalnim porezima (NN 152/24). Dostupno na: https://narodne-novine.nn.hr/clanci/sluzbeni/2024_12_152_2504.html
  8. Ministarstvo prostornog uređenja, graditeljstva i državne imovine. Objašnjenje odredbi o komunalnom doprinosu (čl. 82. st. 2. ZKG). Dostupno na: https://mpgi.gov.hr/pristup-informacijama-16/zakoni-i-ostali-propisi/upute-objasnjenja-i-misljenja-3987/zakon-o-komunalnom-gospodarstvu/5852
  9. Odvjetnik-strniscak.hr. ZOO – zastara: opći rok 5 godina; trgovačka 3 godine (pregled). Dostupno na: https://www.odvjetnik-strniscak.hr/odvjetnik/zakon-o-obveznim-odnosima-zastara/
  10. Scribd. „Nova Odluka o komunalnom doprinosu“ – prijedlog (informativno). Dostupno na: https://www.scribd.com/document/622547600/NOVA-ODLUKA-O-KOM-DOPRINOSU
  11. Porezna uprava RH. Porez na nekretnine – sažetak (0,60–8,00 €/m²). Dostupno na: https://porezna-uprava.gov.hr/hr/porez-na-nekretnine-4814/4814
  12. Porezna uprava RH – mišljenje. Zastara i otpis potraživanja komunalne naknade. Dostupno na: https://porezna-uprava.gov.hr/Misljenja/Detaljno/2460
  13. Sudovi.hr (PDF). Zastara kod ugovora o prometu roba i usluga (sažetak prakse: 3-godišnja trgovačka). Dostupno na: https://sudovi.hr/sites/default/files/dokumenti/2019-10/Zastara_kod_ugovora_o_prometu_roba_i_usluga.pdf
  14. e-Savjetovanja. Izmjene Zakona o lokalnim porezima — povećanje raspona na 0,60–8,00 €/m². Dostupno na: https://esavjetovanja.gov.hr/ECon/MainScreen?entityId=28500& 
  15. Informator.hr. O zastari komunalne naknade i komunalnog doprinosa (sažetak). Dostupno na: https://informator.hr/strucni-clanci/o-zastari-komunalne-naknade-i-komunalnog-doprinosa
  16. Slobodna Dalmacija (konkretna najava sjednice/građanski kontekst). „Totalni obračun u Splitu, Kerum zaprijetio Puljcima“ (12. 11. 2025.). Dostupno na: https://slobodnadalmacija.hr/split-i-zupanija/split/kerum-napao-puljkove-sjednica-vijeca-split-politika-1517126
  17. Slobodna Dalmacija. „Splitski vlasnici apartmana na koljenima…“ (12. 11. 2025.) — kontekst rasprave o porezu na nekretnine 5 €/m². Dostupno na: https://slobodnadalmacija.hr/split-i-zupanija/split/splitski-vlasnici-apartmana-na-koljenima-porez-danas-ide-u-nebo-uskoro-odluka-koja-ce-mnoge-izbrisati-iz-unosnog-posla-1517149